Auto-entrepreneur artisan : la simplicité vaut-elle le coût des matériaux ?
Un auto-entrepreneur artisan exerce un métier artisanal en entreprise individuelle, avec les régimes micro-social et micro-fiscal. Il peut fabriquer, réparer ou réaliser des prestations, sous réserve des qualifications et assurances exigées. Ce régime facilite le démarrage, mais les cotisations sont calculées sur les recettes encaissées, sans déduction des matériaux : c’est souvent ce point qui détermine s’il convient à votre projet.
Artisan, commerçant ou indépendant libéral : partir de l’activité réelle
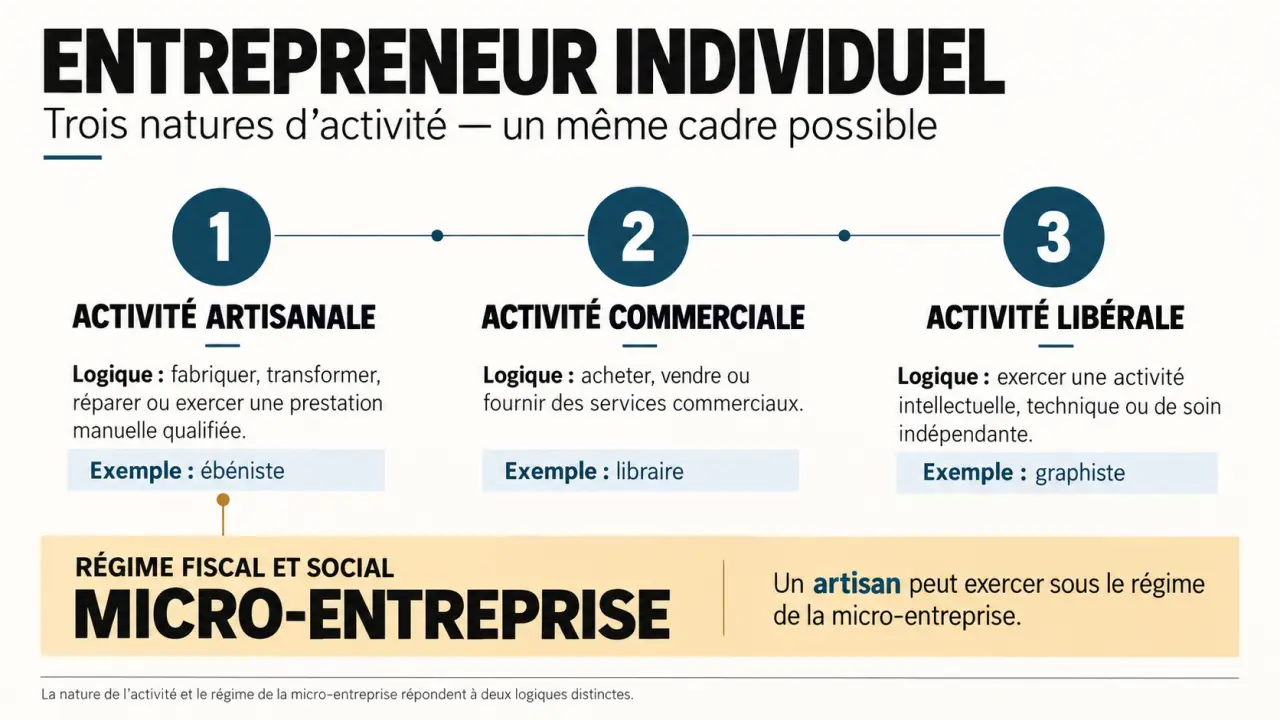
Artisan désigne la nature de l’activité ; auto-entrepreneur désigne un régime simplifié. Ce ne sont donc pas deux statuts concurrents. Un plombier, un réparateur de vélos ou un fabricant de meubles peut exercer en micro-entreprise, à condition de respecter les règles de son métier.
L’artisanat concerne notamment la production, la transformation, la réparation et certaines prestations reposant sur un savoir-faire. Il couvre le bâtiment, l’alimentation, la fabrication et les services. La qualification artisanale tient aussi à la taille de l’entreprise : le critère de moins de 11 salariés à la création est notamment retenu.
| Nature de l’activité | Logique principale | Exemple |
|---|---|---|
| Artisanale | Fabriquer, transformer, réparer ou réaliser une prestation technique | Réparation de mobilier |
| Commerciale | Acheter des biens pour les revendre | Vente d’accessoires achetés auprès d’un fournisseur |
| Libérale | Fournir principalement une prestation intellectuelle ou de conseil | Conseil en organisation |
Une activité peut être mixte : réparer des vélos et vendre des accessoires, par exemple. Déclarez alors les activités principale et secondaire, puis distinguez les recettes correspondantes. La Chambre de métiers et de l’artisanat, ou CMA, peut vous aider à qualifier précisément votre projet.
Qualification et assurance : vérifier le droit d’exercer avant de vendre
Le diplôme n’est pas obligatoire pour tous les métiers
Une activité artisanale non réglementée peut être accessible sans diplôme. En revanche, certains métiers du bâtiment, de l’alimentation, de la coiffure ou de l’esthétique nécessitent une qualification professionnelle. Selon le métier, celle-ci peut être justifiée par un CAP, un BEP, un titre adapté ou trois ans d’expérience professionnelle, sous les conditions applicables.
Ne déduisez pas votre éligibilité du seul intitulé du métier. Décrivez les prestations exactes à la CMA et faites vérifier vos justificatifs. L’immatriculation ne dispense jamais de respecter les exigences de qualification, d’hygiène, de sécurité ou les formations particulières nécessaires.
Assurer les travaux réellement proposés
La responsabilité civile professionnelle est obligatoire pour certaines activités et reste recommandée dans les autres cas. Dans le bâtiment, les professionnels soumis à la responsabilité décennale doivent souscrire l’assurance correspondante avant l’ouverture du chantier. Toutes les interventions ne relèvent pas automatiquement de cette garantie.
Présentez à l’assureur une liste précise de vos travaux, techniques et éventuelles activités secondaires. Une assurance couvrant la peinture ne couvre pas nécessairement l’étanchéité. Vérifiez également les conditions d’utilisation professionnelle de votre véhicule et de votre domicile si vous y stockez du matériel ou recevez des clients.
Créer la micro-entreprise et préparer les premières factures
Depuis le 1er janvier 2023, les formalités passent par le Guichet unique des formalités des entreprises, opéré par l’INPI. L’immatriculation artisanale relève du Registre national des entreprises, ou RNE : les anciennes indications renvoyant au Répertoire des métiers ne correspondent plus au parcours actuel.
- Définissez vos activités, votre date de démarrage et l’adresse de domiciliation : domicile personnel, local ou société de domiciliation.
- Préparez les justificatifs demandés : identité, domiciliation, déclarations requises et qualification lorsque celle-ci est nécessaire.
- Déposez la création au Guichet unique et choisissez les options sociales et fiscales adaptées.
- Vérifiez l’immatriculation, votre numéro SIRET et les informations figurant sur l’extrait RNE.
- Organisez la gestion : accès Urssaf, facturation, assurances et suivi des encaissements.
Vous devez tenir un livre des recettes et, pour les activités concernées, un registre des achats. Les factures doivent comporter les mentions obligatoires ; les devis, informations d’assurance et règles de médiation de la consommation s’appliquent selon votre activité et votre clientèle.
Un compte bancaire dédié devient obligatoire lorsque le chiffre d’affaires dépasse 10 000 € pendant deux années civiles consécutives. Ce compte distinct n’est pas nécessairement une offre bancaire professionnelle. Le cumul avec un emploi salarié est possible sous conditions : vérifiez votre contrat, votre obligation de loyauté et l’absence de concurrence avec votre employeur.
Cotisations, impôt et TVA : distinguer chaque prélèvement
Vous déclarez à l’Urssaf le chiffre d’affaires encaissé, mensuellement ou trimestriellement, même lorsqu’il est nul. Une facture impayée n’est pas encore une recette à déclarer. Les achats, déplacements et assurances ne diminuent pas cette base.
| Prélèvement | Repère de calcul |
|---|---|
| Cotisations sociales sur l’achat-revente | 12,3 % du chiffre d’affaires correspondant |
| Cotisations sur les prestations artisanales BIC | 21,2 % du chiffre d’affaires correspondant |
| Formation professionnelle des artisans | 0,3 % du chiffre d’affaires |
| Versement libératoire, si éligible | 1 % pour la vente ; 1,7 % pour les services BIC |
Sans versement libératoire, l’impôt sur le revenu est calculé après un abattement forfaitaire, et non après déduction des dépenses réelles. L’option pour le versement libératoire dépend notamment du revenu fiscal du foyer : elle n’est pas systématiquement avantageuse.
Ajoutez les éventuelles taxes consulaires et la CFE, variable selon la commune. La CFE bénéficie notamment d’une exonération l’année de création ; le seuil de 5 000 € intervient dans certaines exonérations, notamment de cotisation minimum. L’absence de chiffre d’affaires signifie normalement absence de cotisations proportionnelles, mais pas disparition des assurances et autres frais fixes.
L’ACRE peut réduire temporairement les cotisations sous conditions. Les modalités annoncées prévoient une exonération passant de 50 % à 25 % au 1er juillet 2026, avec un délai de demande de 60 jours. Faites confirmer par l’Urssaf les règles correspondant à votre date de création avant de construire votre budget.
Enfin, plafond micro et franchise de TVA sont deux limites distinctes. Les montants de référence de 77 700 € pour les services et 188 700 € pour les ventes concernent le régime micro ; ceux de 36 800 € et 91 900 € concernent d’anciens seuils de franchise de TVA. Ces barèmes évoluent : vérifiez les montants applicables à l’année de démarrage auprès de Service-Public et de l’administration fiscale. Devenir redevable de TVA ne signifie pas automatiquement sortir de la micro-entreprise.
Choisir selon la marge, pas seulement selon la simplicité
La micro-entreprise est particulièrement intéressante pour tester une activité avec peu d’investissements et des frais limités. Elle devient moins favorable lorsque les matériaux, la sous-traitance ou les équipements absorbent une grande part des recettes. Sous franchise de TVA, vous ne facturez pas cette taxe, mais vous ne récupérez pas celle payée sur vos achats.
Prenons une prestation encaissée de 1 000 €, avec 300 € de matériaux et 80 € de déplacements et d’assurance affectés à l’intervention. À 21,2 % de cotisations et 0,3 % de formation, il reste 405 €, avant impôt, taxe consulaire, CFE et autres frais. Ce montant n’est donc pas un salaire net.
Votre planning constitue aussi une fenêtre sur la rentabilité : observez une semaine entière, pas seulement les heures chez le client. Les prises de mesures, achats, devis et retours au dépôt occupent des créneaux non facturés. Répartir ces heures sur les interventions vendues révèle le véritable revenu horaire et aide à fixer un prix viable.
Avant de vous lancer, comparez ce résultat avec une entreprise individuelle au réel, qui permet de déduire les charges professionnelles selon les règles applicables. Une EURL ou une SASU mérite également une simulation si vous prévoyez des investissements ou un développement important. Le bon choix est celui qui protège votre marge, pas uniquement celui dont la création paraît la plus facile.