Facture de prestation de service : les 4 zones qui sécurisent chaque envoi
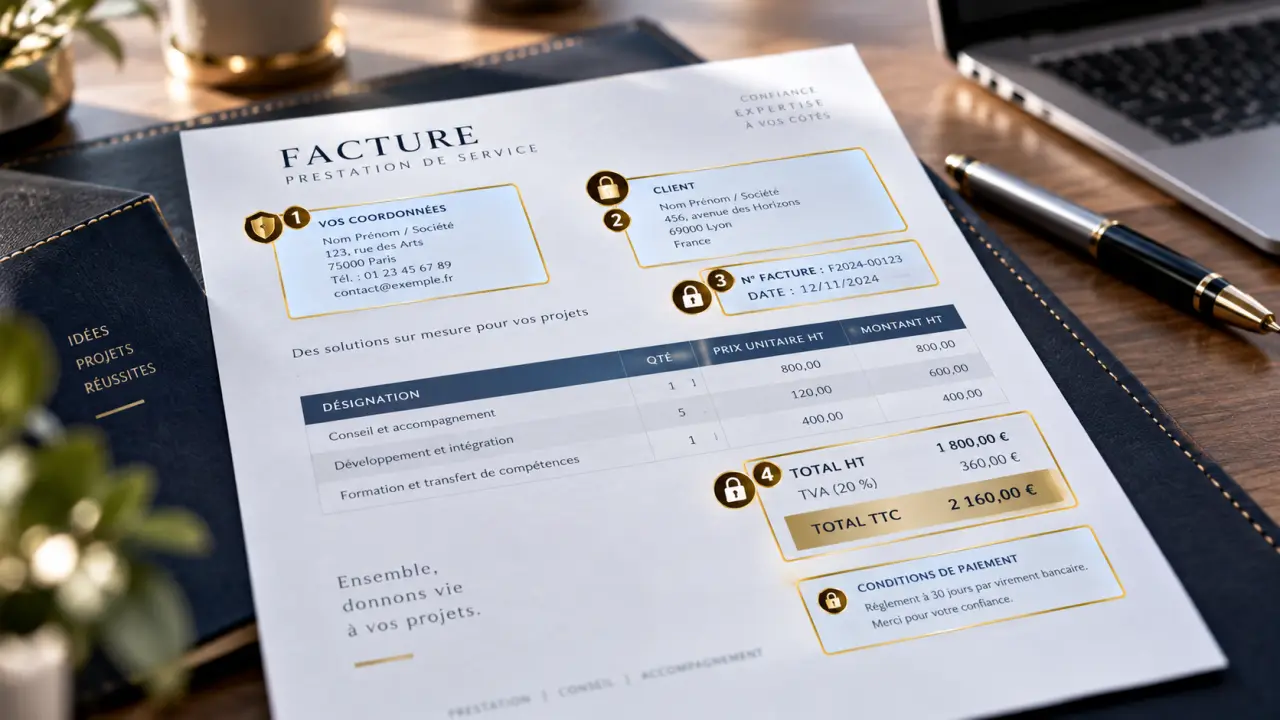
Un exemple de facture de prestation de service doit permettre au client d’identifier ce qui a été réalisé, de comprendre le montant demandé et de régler sans ambiguïté. Le modèle ci-dessous peut être adapté dans Word, Excel, un facturier ou un logiciel de facturation. Vérifiez ensuite chaque mention avant l’envoi.
Un exemple rempli pour visualiser la facture
Une facture de prestation de service concerne une opération qui ne porte pas sur la vente d’un bien : conseil, formation, création graphique, maintenance, développement, travaux ou accompagnement. Elle sert à demander le paiement et fournit une preuve commerciale, comptable et fiscale. Son niveau de détail doit permettre de la rattacher au devis, au contrat ou à la mission réalisée.
Calcul HT, TVA et TTC
Saisissez un montant hors taxes et un taux de TVA personnalisé.
Exemple prérempli : 800 €
Exemple prérempli : 20 %
Formules : TVA = HT × taux ÷ 100 · TTC = HT + TVA
| Rubrique | Exemple à renseigner |
|---|---|
| Document | FACTURE n° 2026-001Date d’émission : 12 février 2026Date de réalisation : 10 février 2026 |
| Prestataire | Studio Martin, entrepreneur individuel12 rue des Ateliers, 33000 BordeauxSiret : 123 456 789 00012 |
| Client | Entreprise Exemple SASÀ l’attention du service comptabilité8 avenue des Pins, 33000 Bordeaux |
| Prestation | Audit du site internet et remise d’un rapport de recommandationsForfait : 1 prestation à 800 € HT |
| Montants | Total HT : 800 €TVA à 20 % : 160 €Total TTC : 960 € |
| Règlement | Paiement par virement à 30 jours, échéance le 14 mars 2026Pénalités de retard exigibles en cas de paiement après l’échéance.Escompte pour paiement anticipé : néant. |
Adaptez ce modèle au contenu réel de la mission. Une ligne comme « prestation informatique » reste trop vague. Préférez « maintenance corrective du site, 6 heures à 75 € HT » ou « forfait de création de trois visuels pour campagne e-mailing ». Les frais de déplacement et les débours doivent apparaître sur des lignes distinctes pour que le client puisse les vérifier.
Les 4 zones qui sécurisent votre facture
1. L’identité des deux parties et le numéro unique
La facture doit désigner clairement le prestataire et le client. Indiquez votre nom ou votre dénomination sociale, votre adresse professionnelle, votre numéro Siret et les mentions liées à votre statut lorsqu’elles s’appliquent. Un commerçant peut notamment devoir faire apparaître le RCS, tandis qu’un artisan peut être concerné par le RM. Pour une société, ajoutez la forme juridique et le capital social lorsque ces informations sont applicables.
Du côté du client, renseignez le nom, l’adresse de facturation et, pour un professionnel, la raison sociale utile au traitement comptable. Une adresse incomplète ou une dénomination approximative peut retarder la validation du document.
Attribuez ensuite un numéro de facture unique et chronologique. Ne supprimez pas de numéros et ne recommencez pas une série au hasard. Un format comme « 2026-001 », « 2026-002 » puis « 2026-003 » facilite le classement. Un préfixe peut distinguer une activité ou une série, à condition que la logique reste continue et traçable.
2. La date et la description exacte de la mission
Faites apparaître la date d’émission et la date de réalisation de la prestation lorsqu’elles diffèrent. Pour une mission étalée, précisez la période concernée, par exemple : « accompagnement éditorial du 1er au 31 mars ». Cette information est utile pour les abonnements, les journées de formation, les interventions techniques et les prestations récurrentes.
La chronologie d’une mission comprend souvent un devis accepté, un éventuel acompte, une livraison ou une intervention, puis le solde. Reprendre les étapes réellement réalisées dans la facture limite les discussions sur le périmètre. Une agence peut ainsi distinguer « atelier de cadrage », « conception » et « livraison des fichiers finaux », plutôt que de regrouper ces actions dans un forfait difficile à contrôler.
Décrivez aussi la quantité, le nombre d’heures ou le forfait appliqué. La facture devient ainsi un relevé d’exécution lisible, que le client peut vérifier avant de la transmettre à sa comptabilité.
3. Les calculs HT, TVA et TTC
Chaque ligne doit indiquer la quantité, le nombre d’heures ou le forfait, ainsi que le prix unitaire ou global. Additionnez les lignes pour obtenir le montant total HT, puis indiquez le taux et le montant de TVA avant d’afficher le total TTC. Si plusieurs taux s’appliquent, détaillez les bases et les montants par taux au lieu de présenter une TVA globale difficile à comprendre.
Un entrepreneur bénéficiant de la franchise en base de TVA ne facture pas de TVA. Il doit faire figurer la mention « TVA non applicable, art. 293 B du CGI ». Dans ce cas, le total à payer correspond au montant facturé sans colonne de TVA. Ne réutilisez donc pas sans contrôle un modèle prévu pour une entreprise assujettie à la TVA.
Avant l’envoi, comparez les calculs avec le devis ou le contrat. Une différence entre le prix convenu, le total HT et le total TTC peut bloquer le règlement, même lorsque la prestation a bien été réalisée.
4. Les modalités qui rendent le paiement exigible
Indiquez le moyen de paiement accepté, la date d’échéance ou le délai de règlement, ainsi que les conditions d’escompte pour paiement anticipé. En l’absence d’escompte, la mention « néant » évite toute interprétation.
Les conditions de paiement doivent également prévoir les pénalités applicables en cas de retard, avec leur taux et leur date d’application. Ces informations donnent un cadre clair à la relance lorsque l’échéance est dépassée. Une échéance visible et un mode de règlement précis facilitent aussi le traitement de la facture par le service comptable du client.
Adapter le modèle au statut, au client et à la TVA
Le squelette de la facture reste similaire, mais certaines mentions varient selon le statut du prestataire, le régime de TVA et le type de client. Le tableau suivant aide à choisir le bon modèle avant de renseigner les montants.
| Situation | Adaptation à prévoir |
|---|---|
| Auto-entrepreneur en franchise de TVA | Siret, identité d’entrepreneur individuel et mention « TVA non applicable, art. 293 B du CGI ». |
| Société assujettie à la TVA | Dénomination, forme juridique, informations d’immatriculation applicables, calcul HT, TVA et TTC. |
| Client professionnel | Adresse de facturation exacte, échéance, pénalités de retard et conditions d’escompte clairement indiquées. |
| Client particulier | Identité et adresse du client, description lisible de la prestation et prix final sans frais imprévus. |
| Mission avec paiement initial | Émettre une facture d’acompte, puis faire apparaître l’acompte déjà versé sur la facture de solde. |
La facture est notamment incontournable dans les relations entre professionnels. Pour une prestation destinée à un particulier, les règles dépendent de l’opération et du montant. Le seuil de 25 € est cité pour certaines prestations de service. Vérifiez les obligations correspondant à votre activité et à votre clientèle avant l’émission lorsque votre situation n’est pas clairement couverte par le modèle.
Émettre, corriger et archiver sans casser la traçabilité
Envoyez la facture dès que la prestation est réalisée ou selon l’échéancier convenu. Un envoi électronique facilite le suivi, à condition que le document reste lisible, complet et conservé. Un modèle Word convient pour démarrer, mais il demande une vérification attentive de la numérotation, des calculs et des mentions obligatoires. Lorsque le volume augmente, un logiciel de facturation réduit les oublis et permet de suivre les factures envoyées, réglées ou en retard.
Ne modifiez pas discrètement une facture déjà envoyée pour effacer une erreur. Conservez l’original et établissez un document correctif : une facture d’avoir pour annuler tout ou partie d’une somme, ou une facture rectificative qui renvoie explicitement à la facture initiale. Cette procédure préserve la traçabilité comptable et permet au client de rapprocher correctement les documents.
Conservez vos factures et leurs justificatifs dans un classement fiable. Des durées de 3 ans, 6 ans et 10 ans peuvent s’appliquer selon l’objectif commercial, fiscal ou comptable. Une conservation de 10 ans est notamment mentionnée au titre du Code de commerce. Archivez aussi le devis accepté, les échanges validant la prestation et la preuve de paiement. Ces pièces complètent la facture en cas de contestation.
Checklist à suivre avant l’envoi au client
- Le numéro de facture suit bien la dernière facture émise.
- Les coordonnées du prestataire et l’adresse de facturation du client sont exactes.
- La date d’émission et la date ou période de prestation sont renseignées.
- Chaque service est décrit avec une quantité, un temps passé ou un forfait identifiable.
- Les totaux HT, TVA et TTC correspondent aux lignes facturées.
- La mention de franchise de TVA est présente si elle s’applique.
- L’échéance, le moyen de paiement, l’escompte et les pénalités de retard sont indiqués.
- Un acompte déjà encaissé est déduit de façon visible du solde demandé.
Après cette vérification, votre exemple de facture de prestation de service devient un document réutilisable. Il doit toutefois rester adapté à la mission, à votre régime de TVA et aux conditions convenues avec chaque client.