Facturation électronique : dates de réception et d’émission selon la taille de votre entreprise
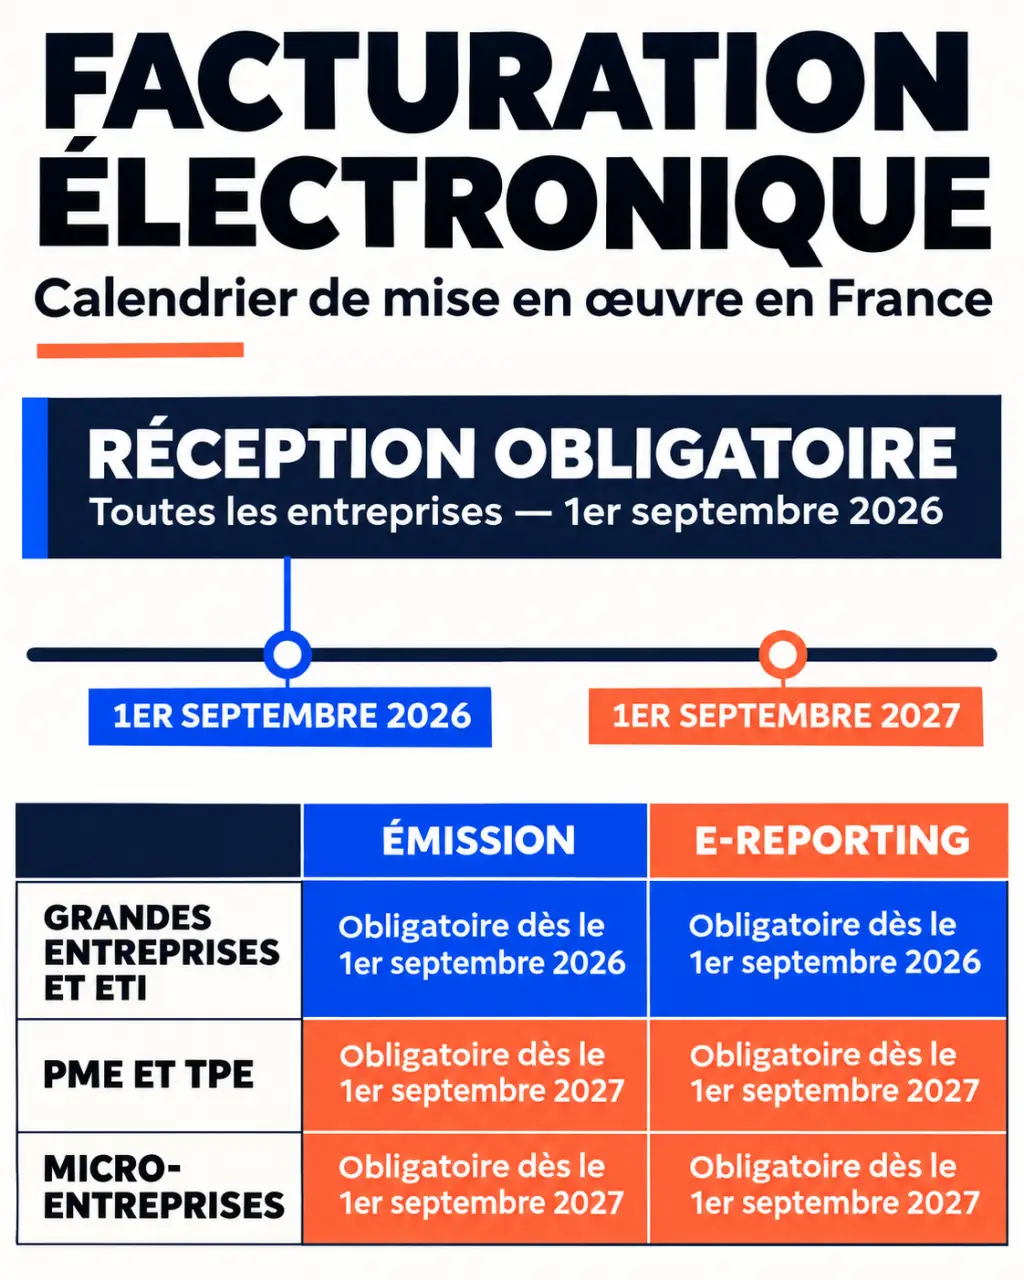
La facturation électronique devient obligatoire en réception à partir du 1er septembre 2026 pour les entreprises établies en France et assujetties à la TVA. Pour l’émission, deux dates s’appliquent : le 1er septembre 2026 pour les grandes entreprises et les ETI, puis le 1er septembre 2027 pour les PME, TPE et micro-entreprises. L’e-reporting suit le même calendrier que l’émission.
Vous êtes micro-entrepreneur ou bénéficiez de la franchise en base de TVA ? Vous êtes également concerné : votre première obligation est la réception des factures, applicable à partir de septembre 2026.
Le calendrier de la facturation électronique en un coup d’œil
| Entreprise concernée | Réception des factures | Émission et e-reporting |
|---|---|---|
| Grande entreprise ou ETI | 1er septembre 2026 | 1er septembre 2026 |
| PME ou TPE | 1er septembre 2026 | 1er septembre 2027 |
| Micro-entreprise, dont auto-entrepreneur | 1er septembre 2026 | 1er septembre 2027 |
La différence entre réception et émission est essentielle : une petite entreprise doit pouvoir recevoir les factures de ses fournisseurs un an avant de devoir émettre les siennes au nouveau format.
À partir de septembre 2026 : recevoir est obligatoire pour tous
À partir du 1er septembre 2026, votre entreprise doit pouvoir recevoir des factures électroniques par l’intermédiaire d’une plateforme agréée. Cette obligation ne dépend pas de votre volume d’achats ni du fait que vous facturiez déjà vos clients par courriel.
À cette même date, les entreprises de grande taille ainsi que celles de taille intermédiaire, ou ETI, sont également tenues d’émettre leurs factures concernées par la réforme et de transmettre les données relevant de l’e-reporting.
Septembre 2027 : émission pour les petites entreprises
Les PME, TPE et micro-entreprises disposent jusqu’au 1er septembre 2027 pour adapter leur émission et leur e-reporting. Ce délai supplémentaire ne reporte pas leur obligation de réception.
Exemple : une graphiste en micro-entreprise qui travaille pour des sociétés françaises doit pouvoir recevoir une facture électronique de son fournisseur à partir de septembre 2026. Elle devra émettre ses propres factures concernées au format de la réforme à partir de septembre 2027.
Comment trouver la date qui s’applique à votre entreprise ?
Pour la réception, la réponse est la même pour toutes les entreprises concernées : septembre 2026. Pour l’émission, c’est la catégorie de taille qui détermine l’échéance, et non la seule forme juridique.
Une société et une entreprise individuelle peuvent donc avoir la même date d’émission si elles appartiennent à la même catégorie. L’effectif, le chiffre d’affaires et le total de bilan servent à déterminer cette catégorie.
Voici les repères généraux de classement :
- Microentreprise au sens de la taille : moins de 10 salariés et un chiffre d’affaires annuel ou un total de bilan ne dépassant pas 2 millions d’euros.
- PME : moins de 250 salariés et un chiffre d’affaires annuel ne dépassant pas 50 millions d’euros ou un total de bilan ne dépassant pas 43 millions d’euros. Cette catégorie comprend les microentreprises.
- ETI : entreprise qui n’est pas une PME, emploie moins de 5 000 salariés et présente un chiffre d’affaires annuel ne dépassant pas 1,5 milliard d’euros ou un total de bilan ne dépassant pas 2 milliards d’euros.
- Grande entreprise : entreprise qui ne relève pas des catégories précédentes.
Pour chaque catégorie, le critère d’effectif se combine avec l’un des deux critères financiers. La microentreprise au sens de la taille ne doit pas être confondue avec le régime fiscal de la micro-entreprise. Si votre entreprise appartient à un groupe, les données des entreprises liées peuvent compter dans le classement : ne retenez pas seulement les chiffres de votre société prise isolément.
Micro-entrepreneurs et franchise de TVA : pas de dispense générale
Le régime de la micro-entreprise ne dispense pas de la réforme. Un auto-entrepreneur doit donc assurer la réception à partir de septembre 2026, puis adapter son émission et son e-reporting pour septembre 2027 lorsque ses opérations entrent dans leur champ.
Il en va de même pour la franchise en base de TVA. Ne pas facturer de TVA à ses clients ne signifie pas être exclu du dispositif. Un professionnel en franchise peut ainsi devoir recevoir une facture électronique d’un fournisseur et, à l’échéance qui lui correspond, en émettre à ses clients professionnels.
Facture électronique et e-reporting : quelles opérations ?
La réforme distingue la transmission d’une facture électronique à un client professionnel et la transmission de données à l’administration. Une même entreprise peut avoir les deux obligations.
| Opération | Traitement à prévoir |
|---|---|
| Vente à une entreprise en France, dans le champ de la réforme | Facture électronique transmise par plateforme |
| Vente à un particulier | Transmission des données relevant de l’e-reporting |
| Opération internationale concernée | Transmission des données relevant de l’e-reporting |
| Paiement concerné par le dispositif | Transmission de certaines données de paiement |
La facturation électronique vise les échanges entre entreprises établies en France pour les opérations qui entrent dans son champ. La facture contient des données structurées et passe par une plateforme. Son destinataire peut ainsi la recevoir et l’exploiter dans son propre circuit de traitement.
L’e-reporting, lui, consiste à transmettre à l’administration des données sur certaines opérations qui ne relèvent pas de cette facturation entre professionnels français. Il peut aussi porter sur certaines données de paiement. Son échéance dépend de la taille de l’entreprise : septembre 2026 pour les grandes entreprises et les ETI, septembre 2027 pour les PME, TPE et micro-entreprises.
Exemple : un commerce qui vend à la fois à des sociétés françaises et à des particuliers doit distinguer ses flux. Les ventes concernées aux sociétés relèvent de la facturation électronique ; les ventes aux particuliers appellent un traitement d’e-reporting. Le même logiciel doit donc pouvoir gérer les deux situations ou transmettre les données aux outils qui s’en chargent.
Plateforme agréée, logiciel et formats : ce qui change
Choisir une plateforme pour recevoir et transmettre
La plateforme agréée, ou PA, est l’intermédiaire chargé des échanges prévus par la réforme. Vous pouvez aussi rencontrer le sigle PDP, utilisé pour désigner une plateforme de dématérialisation partenaire.
Votre logiciel de facturation habituel peut rester votre outil de travail s’il permet les échanges nécessaires avec une plateforme agréée. Il faut toutefois distinguer les deux rôles : un logiciel qui crée des factures n’est pas, du seul fait de cette fonction, une plateforme agréée.
Pour la réception, la plateforme choisie doit être désignée dans l’annuaire central. Celui-ci permet d’orienter les factures vers la plateforme du destinataire. Sans cette désignation, vos fournisseurs ne savent pas vers quelle plateforme adresser vos factures.
Un PDF envoyé seul par e-mail ne suffit pas
Une facture électronique au sens de la réforme ne se réduit pas à une facture papier numérisée. Elle comporte des données structurées, exploitables automatiquement, et suit le circuit de transmission prévu. Un simple PDF joint à un courriel ne suffit donc pas.
Parmi les formats cités figurent Factur-X, UBL et CII. Le premier associe une présentation lisible à des données structurées ; UBL et CII sont des formats de données structurées. En pratique, l’enjeu est de disposer d’une solution capable de produire, recevoir ou traiter les formats nécessaires à vos échanges.
Quelles informations ajouter aux factures ?
Préparez dès maintenant les champs cités parmi les nouvelles mentions de la réforme :
- le numéro SIREN du client ;
- l’adresse de livraison, lorsqu’elle diffère de l’adresse du client ;
- la catégorie de l’opération ;
- l’option pour le paiement de la TVA sur les débits, lorsqu’elle s’applique.
Ces informations s’ajoutent aux mentions déjà nécessaires sur vos factures. Leur préparation est utile avant votre date d’émission : si le SIREN ou l’adresse de livraison manque dans votre fichier client, le changement de logiciel ne corrigera pas automatiquement la donnée.
La checklist pour être prêt aux deux échéances
- Classez vos opérations. Séparez les ventes aux professionnels français, les ventes aux particuliers et les opérations internationales. Repérez aussi les données de paiement à transmettre lorsqu’elles sont concernées.
- Fixez vos dates internes. La réception est exigible à partir de septembre 2026 : si elle n’est pas en place, c’est la première priorité. Si vous êtes une petite entreprise, prévoyez une seconde étape pour l’émission et l’e-reporting avant septembre 2027.
- Choisissez votre circuit de réception. Identifiez la plateforme agréée et la façon dont les factures arriveront jusqu’à la personne ou au logiciel chargé de les traiter. Organisez sa désignation dans l’annuaire.
- Nettoyez vos fichiers. Rassemblez les SIREN clients, les adresses de livraison et les informations nécessaires à la qualification des opérations. Traitez aussi les doublons et les coordonnées incomplètes.
- Testez les flux. Avant l’échéance, faites un essai de réception, puis d’émission. Testez également le routage entre plateformes et le suivi des statuts, par exemple une facture acceptée ou refusée.
- Organisez le traitement courant. Décidez qui consulte les factures reçues, qui corrige un rejet et où les documents sont conservés. Un outil conforme ne remplace pas ces responsabilités.
Comment vérifier les informations et éviter les erreurs ?
Une date citée seule est rarement suffisante. Pour la juger fiable, contrôlez qu’elle précise trois éléments : s’il s’agit de la réception ou de l’émission, la catégorie d’entreprise visée, et le type d’opération concerné (facture entre professionnels ou e-reporting). Une source qui annonce « septembre 2026 » sans ces précisions donne une information incomplète. En cas de divergence entre deux sources, le texte de la réforme et les publications de l’administration fiscale font référence. L’administration fiscale publie également la liste officielle des plateformes agréées.
Les erreurs les plus fréquentes sont les suivantes :
- Confondre réception et émission : la réception concerne toutes les entreprises à partir de septembre 2026, l’émission dépend de la taille.
- Se croire dispensé parce qu’on est micro-entrepreneur ou en franchise en base de TVA : ces statuts ne suppriment pas les obligations.
- Déduire la catégorie de la forme juridique au lieu de l’effectif, du chiffre d’affaires et du total de bilan.
- Penser qu’un PDF envoyé par courriel suffit : la facture doit contenir des données structurées et passer par une plateforme.
- Confondre logiciel de facturation et plateforme agréée : le premier crée les factures, la seconde assure les échanges.
- Oublier l’e-reporting pour les ventes aux particuliers, les opérations internationales et certaines données de paiement.
- Laisser des champs vides dans le fichier client : SIREN, adresse de livraison, catégorie de l’opération.
Comment choisir entre plusieurs solutions ?
Ne comparez pas uniquement le prix annoncé. Pour une petite structure, le critère décisif peut être la simplicité de réception ; pour une entreprise qui facture beaucoup, ce sera plutôt la connexion avec ses outils et le traitement des rejets.
- Périmètre : la solution couvre-t-elle la réception, l’émission et l’e-reporting utiles à votre activité ?
- Connexion : votre logiciel actuel échange-t-il avec la plateforme, ou faudra-t-il ressaisir les factures ?
- Coût complet : regardez l’abonnement, les éventuels frais par document et les services inclus, notamment si votre volume varie.
- Suivi : pouvez-vous retrouver une facture refusée, comprendre le motif et la corriger ?
- Organisation : plusieurs personnes ou établissements peuvent-ils accéder aux bons documents sans mélanger leurs traitements ?
Pour une TPE qui émet peu de factures mais reçoit de nombreux achats, une solution facile à consulter et à trier peut être plus adaptée qu’un outil riche en fonctions commerciales. À l’inverse, une entreprise équipée de plusieurs logiciels doit privilégier la circulation des données entre eux. Dans les deux cas, sécurisez d’abord la réception, obligatoire à partir de septembre 2026.