Mentions obligatoires sur factures : les oublis qui retardent le paiement
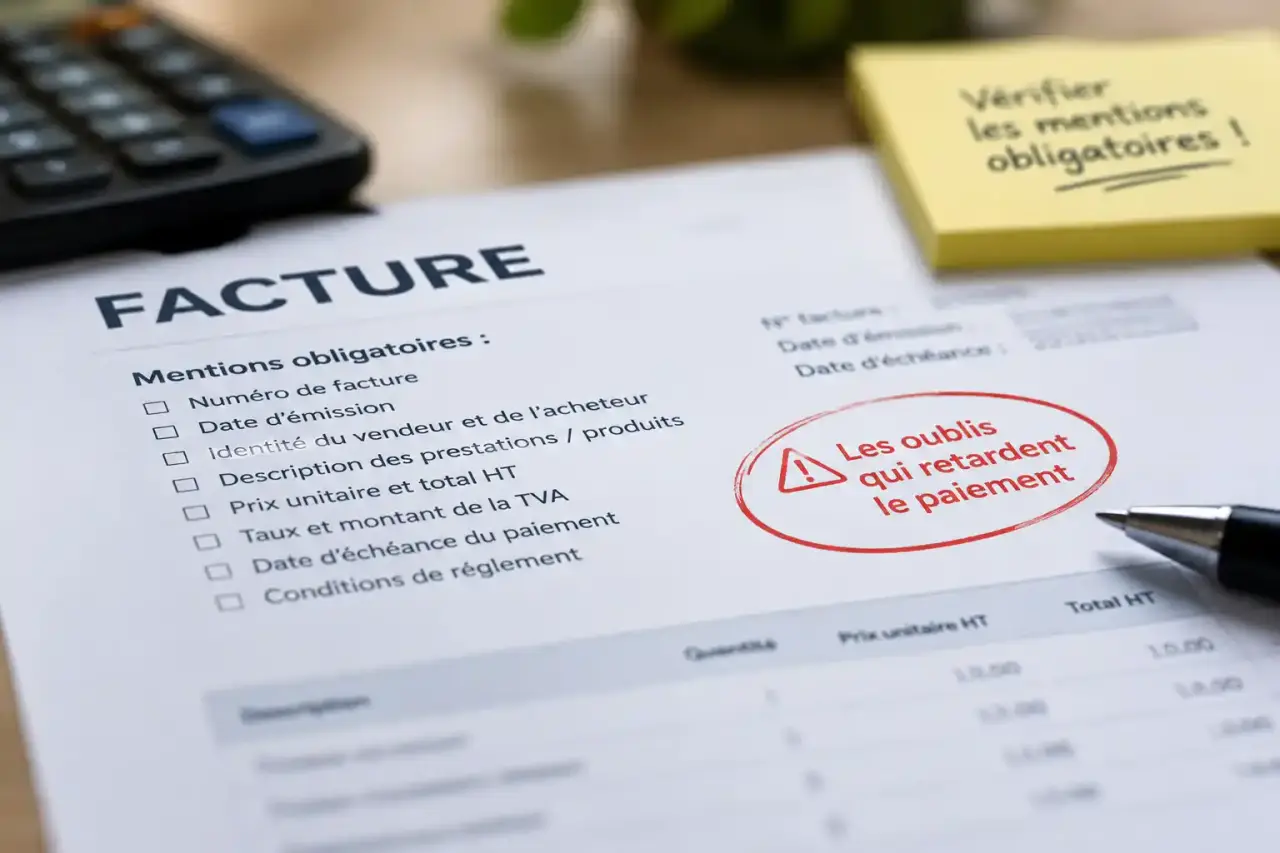
Une facture ne sert pas uniquement à demander un règlement. Elle constitue aussi une preuve commerciale, comptable et fiscale. L’oubli d’une mention obligatoire peut entraîner une demande de correction, retarder l’encaissement ou compliquer le suivi d’un litige. La méthode la plus sûre consiste à sécuriser le document dès sa création, puis à adapter certaines informations au statut du client et à la nature de l’opération.
Les informations qui identifient clairement la facture et les parties
Chaque facture doit pouvoir être retrouvée, comprise et rattachée sans ambiguïté à une vente ou à une prestation. Les premières mentions concernent donc l’identification du document, du vendeur et de l’acheteur.
Quiz sur les mentions obligatoires des factures
Testez vos connaissances en 6 questions. Une seule réponse est correcte par question.
Corrections
- La date d’émission de la facture.
- Un numéro unique, attribué selon une séquence chronologique et continue. Une série distincte peut être utilisée si son organisation reste cohérente, par exemple par établissement ou par catégorie de clients.
- La date de la vente ou de l’exécution de la prestation lorsqu’elle diffère de la date de facturation.
- L’identité du vendeur ou du prestataire, avec son nom ou sa dénomination sociale, l’adresse du siège et, si nécessaire, l’adresse de facturation.
- Le numéro d’identification de l’entreprise, notamment le numéro SIREN, ainsi que les informations d’immatriculation applicables à sa forme juridique.
- L’identité et l’adresse du client, sauf cas particulier d’un client particulier lorsque la facture est établie à sa demande.
- Le numéro individuel d’identification à la TVA du vendeur et, dans les opérations concernées, celui du client.
Pour une société, la forme juridique et le montant du capital social doivent également apparaître. Une entreprise individuelle doit elle aussi présenter son identité professionnelle avec précision. Le document n’a pas besoin d’être surchargé : il doit permettre au client, à son comptable ou à l’administration de savoir immédiatement qui facture, à qui et pour quelle opération.
Décrire la vente sans laisser place à l’interprétation
Le cœur de la facture est la désignation de ce qui a été livré ou réalisé. Une formule vague comme « prestation de conseil » est rarement suffisante si plusieurs missions, périodes ou livrables sont concernés. Une description précise facilite la validation par le client et permet de mieux défendre la créance en cas de contestation.
Les lignes de prix à faire apparaître
Pour chaque produit ou service, indiquez la quantité, la dénomination précise, le prix unitaire hors taxes, le taux de TVA applicable et le montant de TVA correspondant. Les rabais, remises, ristournes ou escomptes acquis à la date de la vente doivent être visibles lorsqu’ils modifient le montant dû. La facture doit ensuite faire ressortir le total hors taxes, le total de TVA et le total toutes taxes comprises.
Une prestation facturée au temps gagne à préciser la période concernée, le nombre d’heures ou de jours, le tarif retenu et l’objet de l’intervention. Pour un acompte, indiquez clairement qu’il s’agit d’un acompte, avec sa date et la commande ou le devis auquel il se rattache. Cette précision évite qu’un règlement partiel soit confondu avec le paiement intégral de la facture.
Penser la facture comme une palette de lecture
Une facture efficace repose sur une hiérarchie visuelle claire. Les informations essentielles ne doivent pas se fondre dans un bloc de texte uniforme. Regrouper l’identité en en-tête, les lignes vendues au centre, puis les totaux et les conditions de règlement dans une zone stable permet au lecteur de contrôler le document en quelques secondes.
Cette organisation réduit les erreurs de saisie côté client, notamment lorsque le service comptable doit rapprocher un bon de commande, une réception et une échéance. Une mise en page lisible facilite donc le contrôle et peut accélérer le traitement de la facture.
TVA, exonérations et cas particuliers : les formules à ne pas oublier
La TVA fait partie des points les plus sensibles. Lorsque la taxe est appliquée, le taux utilisé et son montant doivent être indiqués distinctement. Si plusieurs taux concernent la même facture, les bases et les montants doivent être ventilés pour que chaque ligne reste vérifiable.
Lorsqu’une opération est exonérée de TVA, la facture doit faire référence au dispositif qui justifie cette exonération. Les entreprises bénéficiant de la franchise en base utilisent la mention « TVA non applicable, art. 293 B du CGI ». Cette formulation ne doit pas être remplacée par un simple « TVA à 0 % », car ces deux situations fiscales ne sont pas identiques.
D’autres opérations appellent une mention spécifique, notamment en cas d’autoliquidation de la TVA. La facture doit alors signaler que la taxe est due par le client. Les ventes intracommunautaires, certaines prestations transfrontalières, les livraisons exonérées ou les activités réglementées peuvent aussi imposer une formulation adaptée.
Avant de réutiliser un ancien modèle, vérifiez que la mention correspond bien à l’opération facturée. Une facture de services réalisée en France ne répond pas toujours aux mêmes règles qu’une facture adressée à un professionnel établi dans un autre pays. Le statut fiscal de l’opération doit guider le choix de la formule.
Conditions de paiement : une mention obligatoire sur factures souvent sous-estimée
Une facture doit indiquer la date à laquelle le règlement doit intervenir. La formule « payable à réception » peut convenir si elle correspond à l’accord commercial, mais une date d’échéance explicite est plus facile à suivre. Précisez également les conditions d’escompte en cas de paiement anticipé. Si aucun escompte n’est accordé, cette absence doit être signalée.
Entre professionnels, les pénalités exigibles en cas de retard doivent figurer sur la facture, avec leur taux. La mention de l’indemnité forfaitaire de 40 euros pour frais de recouvrement est également requise. Ces informations donnent un cadre clair à la relation commerciale et évitent de devoir les négocier une fois l’échéance dépassée.
| Élément à contrôler | Pourquoi il compte |
|---|---|
| Date d’échéance | Elle détermine le point de départ du suivi des impayés. |
| Mode de règlement | Il oriente le client vers le virement, le chèque ou un autre moyen accepté. |
| Pénalités de retard | Elles encadrent les conséquences d’un paiement tardif entre professionnels. |
| Indemnité de 40 euros | Elle rappelle les frais de recouvrement forfaitaires applicables en cas de retard. |
Mettre en place un contrôle simple avant l’envoi
Le moyen le plus sûr d’éviter un oubli consiste à créer un modèle de facture verrouillé. Les mentions permanentes y sont déjà renseignées : coordonnées, identité juridique, numéro de TVA, conditions de paiement et pénalités. Les données variables, comme le client, la date, le numéro, le détail des lignes et les montants, font ensuite l’objet d’une vérification finale.
- Contrôlez la cohérence entre le devis, le bon de commande, la prestation réalisée et les lignes facturées.
- Vérifiez la continuité de la numérotation avant l’émission définitive.
- Relisez les totaux hors taxes, la TVA et le total toutes taxes comprises, ainsi que le taux appliqué.
- Assurez-vous que l’échéance, les coordonnées de règlement et les mentions relatives aux retards sont présentes.
- Conservez la facture dans un format qui garantit sa lisibilité et son archivage.
En cas d’erreur après l’envoi, ne modifiez pas discrètement la facture initiale. Émettez plutôt un document rectificatif ou un avoir selon la situation, en conservant une traçabilité claire. Cette méthode protège la relation avec le client et facilite le suivi comptable de l’entreprise.