Micro-entrepreneur à la retraite : cumul intégral ou plafonné, comment le savoir ?
Prendre sa retraite ne veut pas dire arrêter de facturer des missions. Chaque année, des milliers de retraités relancent une activité sous le régime micro-entrepreneur, que ce soit pour arrondir une pension jugée trop juste ou pour continuer à exercer un métier qu'ils maîtrisent. La question qui revient systématiquement est simple : a-t-on le droit de cumuler une pension et un chiffre d'affaires, et jusqu'à quel montant sans risquer une suspension du versement ? La réponse dépend de trois éléments précis : l'âge auquel les droits ont été liquidés, la caisse d'affiliation, et la nature de l'activité reprise.
Le cumul emploi-retraite, un dispositif à deux vitesses
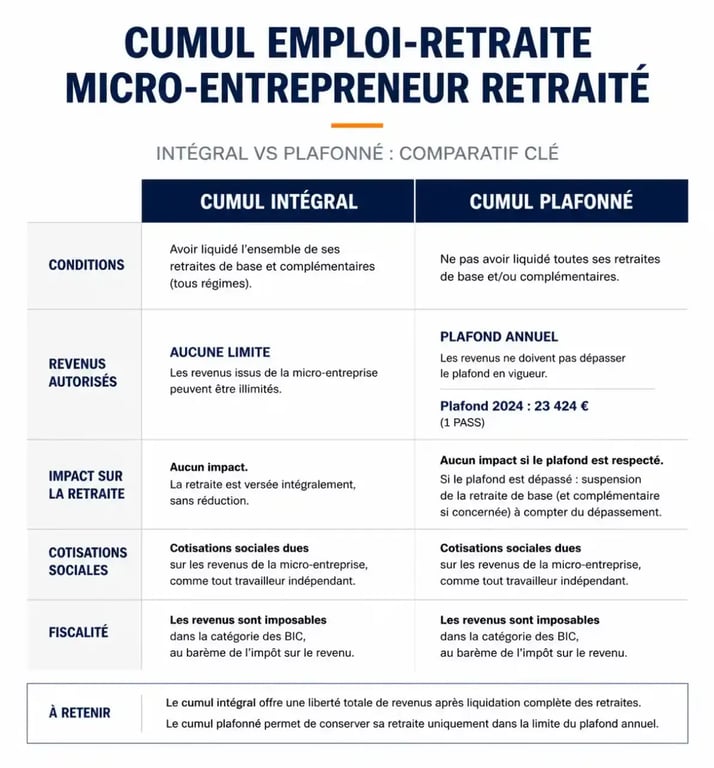
Le cumul emploi-retraite désigne la possibilité de percevoir simultanément une pension de retraite et des revenus issus d'une activité professionnelle, y compris non salariée. Il existe deux versions de ce dispositif, et confondre l'une avec l'autre est la première erreur à éviter : le cumul emploi-retraite libéralisé, dit intégral, et le cumul emploi-retraite plafonné.
Dans le cas du cumul intégral, aucun plafond ne s'applique : le retraité peut facturer autant qu'il le souhaite en micro-entreprise sans que cela n'affecte le montant de sa pension. Dans le cas du cumul plafonné, en revanche, un seuil de revenus est fixé selon la caisse d'origine, et tout dépassement entraîne une réduction, voire une suspension temporaire du versement de la pension. Le régime applicable n'est pas un choix : il découle automatiquement de la situation du retraité au moment de la liquidation de ses droits.
Qui a droit au cumul intégral ?
Pour bénéficier du cumul intégral, deux conditions doivent être réunies. La première est d'avoir atteint l'âge légal de départ à la retraite, fixé entre 62 et 64 ans selon l'année de naissance depuis la réforme de 2023. La seconde est d'avoir liquidé l'ensemble de ses pensions, qu'elles soient de base ou complémentaires, en France comme à l'étranger ou auprès d'organisations internationales, et de justifier d'une carrière complète ou d'avoir atteint l'âge du taux plein automatique. Un retraité qui coche ces deux cases peut relancer une micro-entreprise sans aucune limite de chiffre d'affaires liée à sa pension, seuls les plafonds propres au régime micro-entrepreneur restant applicables.
Et si ces conditions ne sont pas remplies ?
Un retraité qui liquide sa pension avant l'âge du taux plein, ou qui n'a pas encore fait valoir l'ensemble de ses droits, bascule automatiquement dans le cumul plafonné. Ce n'est pas une sanction : c'est simplement le régime par défaut tant que les conditions du cumul intégral ne sont pas réunies. Dans cette situation, un plafond de revenus s'applique, et son montant varie selon la caisse d'affiliation d'origine, ce qui est souvent la source de confusion pour les retraités polypensionnés ayant cotisé dans plusieurs régimes au cours de leur carrière.
Cumul intégral vs cumul plafonné : ce que ça change concrètement
Le tableau ci-dessous résume les seuils applicables selon la caisse de rattachement, pour les retraités qui ne remplissent pas les conditions du cumul intégral.
| Caisse d'affiliation | Plafond annuel de revenus | Conséquence en cas de dépassement |
|---|---|---|
| Cnav (ex-salariés) | 23 550 € | Réduction ou suspension de la pension pendant 6 mois maximum |
| CnavPL (professions libérales) | 47 100 € | Réduction ou suspension de la pension pendant 6 mois maximum |
| Zone de revitalisation rurale (ZRR) ou zone urbaine prioritaire (ZUP) | 47 100 € | Réduction ou suspension de la pension pendant 6 mois maximum |
Le principe est le même partout : le dépassement du plafond n'entraîne pas une perte définitive de la pension, mais une réduction temporaire, le temps que les revenus repassent sous le seuil. Il est donc possible de dépasser ponctuellement le plafond sans conséquence irréversible, à condition de surveiller ses cumuls d'une année sur l'autre.
Les plafonds propres à la micro-entreprise s'ajoutent à ceux de la retraite
Au-delà des seuils liés au cumul emploi-retraite, le statut de micro-entrepreneur impose ses propres limites de chiffre d'affaires hors taxes, indépendamment du fait d'être retraité ou non. Pour l'année 2025, ces plafonds s'élèvent à 77 700 € pour les activités de prestations de services et professions libérales, et à 188 700 € pour les activités commerciales et l'hébergement. Un retraité en cumul plafonné doit donc composer avec deux limites distinctes : celle de sa caisse de retraite, souvent bien plus basse, et celle de son régime fiscal micro-entrepreneur. En pratique, c'est presque toujours le plafond retraite qui devient la contrainte réellement limitante, puisqu'il est nettement inférieur aux seuils de la micro-entreprise.
Des activités exclues du dispositif
Toutes les activités ne sont pas compatibles avec le régime micro-entrepreneur, retraité ou non. Sont notamment exclues les activités soumises à la TVA immobilière (agent immobilier, marchand de biens, promoteur, location nue ou meublée à titre professionnel), les activités agricoles relevant de la MSA, ainsi que certaines professions réglementées qui ne dépendent ni de la Cipav ni de la Sécurité Sociale des Indépendants, comme les professions juridiques, judiciaires, médicales ou les experts-comptables. Un retraité souhaitant reprendre une activité dans l'un de ces secteurs devra se tourner vers un autre statut juridique.
Déclarer sa reprise d'activité : la démarche à ne pas manquer
La reprise d'une activité de micro-entrepreneur après la liquidation de la retraite doit obligatoirement être déclarée à la caisse de retraite dans le délai d'un mois suivant le début d'activité. Cette déclaration se fait auprès de la Cnav ou de la Carsat pour les anciens salariés, et auprès de la caisse compétente selon le régime d'origine pour les autres profils. L'absence de déclaration dans ce délai n'est pas une simple formalité oubliée : elle expose le retraité à une suspension du versement de ses pensions, le temps de régulariser la situation.
Reprendre une micro-entreprise après la liquidation de ses droits ne permet en aucun cas de cotiser pour une nouvelle retraite. Les cotisations sociales versées sur le chiffre d'affaires restent dues, mais elles ne génèrent plus aucun trimestre supplémentaire ni aucune revalorisation de pension : le compte retraite est définitivement arrêté au moment de la liquidation, quel que soit le chiffre d'affaires réalisé ensuite. Beaucoup de retraités découvrent cette règle plusieurs années après avoir repris une activité, en constatant qu'aucun trimestre n'a été validé malgré des cotisations versées sans interruption.
Cotisations et fiscalité : ce que le cumul implique réellement
Sur le plan social, un micro-entrepreneur retraité cotise exactement comme n'importe quel micro-entrepreneur : les cotisations sont calculées proportionnellement au chiffre d'affaires encaissé, sans charge fixe en l'absence de facturation. C'est l'un des atouts du statut pour un retraité qui souhaite tester une activité sans engagement financier lourd : pas de chiffre d'affaires, pas de cotisations à payer ce mois-là.
Sur le plan fiscal, deux options coexistent. Le régime micro-fiscal classique intègre les revenus de la micro-entreprise au revenu global du foyer, imposé au barème progressif de l'impôt sur le revenu. Le versement fiscal libératoire, lorsqu'il est accessible selon le revenu fiscal de référence, permet de régler l'impôt directement au moment de la déclaration de chiffre d'affaires, à un taux proportionnel fixe. Ce choix se pose en fonction du niveau de la pension déjà perçue : pour un retraité dont les revenus globaux restent modestes, le barème progressif peut s'avérer plus avantageux que le versement libératoire, alors que l'inverse est vrai pour les foyers davantage imposés.
Enfin, il faut garder à l'esprit que le nombre de trimestres supplémentaires pouvant être validés via une micro-entreprise reste plafonné à 4 par an au maximum lorsque cela concerne une carrière encore en cours de constitution, mais ce mécanisme ne s'applique plus une fois la pension liquidée : le calcul de la pension repose définitivement sur les 25 meilleures années de la carrière initiale, avec un taux de 50 % du revenu moyen annuel en cas de taux plein, sans possibilité de revalorisation ultérieure via la nouvelle activité.