Facturation client : règles, mentions et suivi des paiements
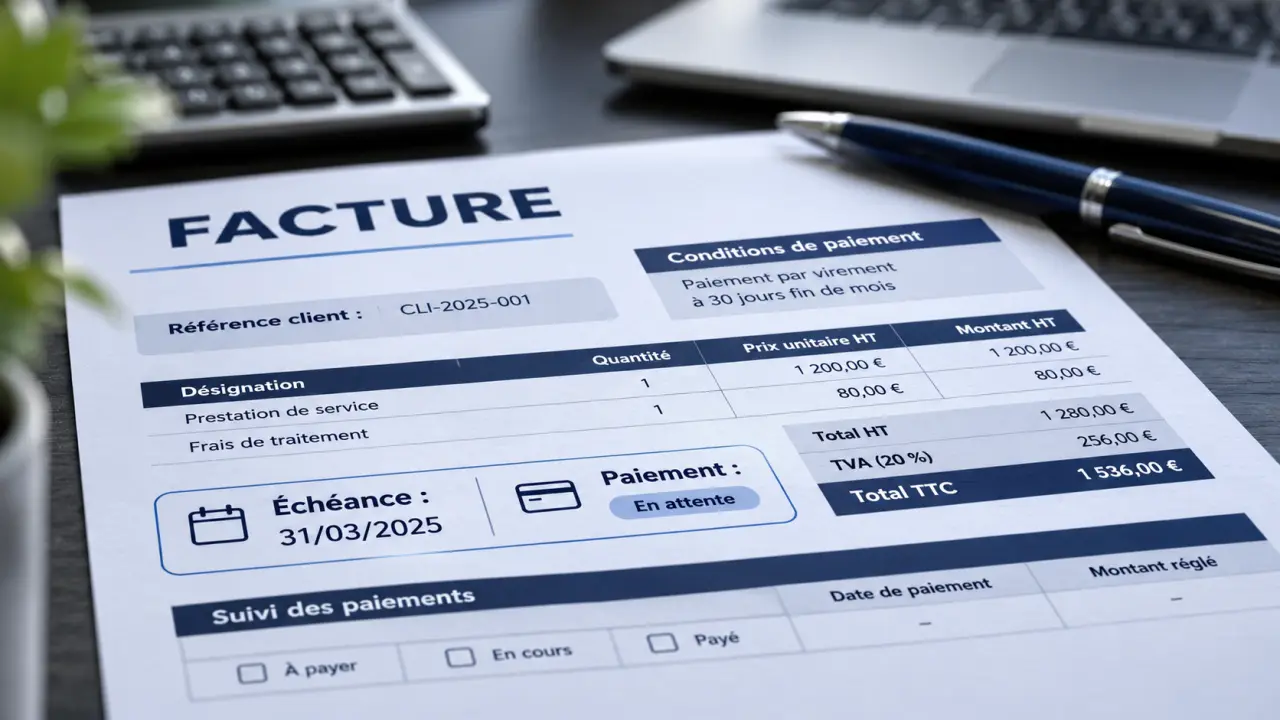
La facturation client consiste à établir et transmettre une facture, puis à suivre son paiement. Pour bien l’appliquer, identifiez d’abord le type de client, facturez au bon moment, inscrivez les mentions adaptées à l’opération et surveillez l’échéance.
Pour les entreprises françaises, le processus évolue aussi avec la facturation électronique : la réception devient obligatoire le 1er septembre 2026, tandis que la date d’émission dépend de la taille de l’entreprise.
Qu’est-ce que la facturation client ?
La facture est le document par lequel un vendeur ou un prestataire détaille une opération et la somme demandée au client. Elle sert de pièce comptable, justifie notamment le traitement de la TVA et constitue un élément de preuve de la transaction. Elle permet aussi de suivre les créances et les entrées d’argent attendues.
Testez vos connaissances sur la facturation client
Six questions pour réviser les principales étapes de la facturation.
Ce quiz est un outil de mémorisation, pas un conseil juridique. Les explications résument des principes généraux ; vérifiez les règles applicables à votre situation.
Le devis présente une proposition avant l’opération. La facture intervient pour demander le règlement d’une vente ou d’une prestation. Elle ne prouve pas, à elle seule, que le client a payé : le suivi bancaire ou un justificatif de règlement permet de constater l’encaissement.
Quand faut-il facturer et à quel client ?
| Client | Règle pratique | Canal à anticiper |
|---|---|---|
| Professionnel | La facture est en principe obligatoire pour une vente ou une prestation entre professionnels. Elle est établie lors de la livraison ou de la réalisation de la prestation. | Le canal convenu, puis la plateforme adaptée aux obligations de facturation électronique. |
| Particulier | Pour une vente de biens, une facture est notamment obligatoire si le client la demande. Pour une prestation de services, une note doit notamment être remise dès que le prix atteint 25 € TTC ou si le client la demande. Certaines opérations suivent des règles particulières. | Le mode de transmission accepté par le client et les règles propres à l’opération. |
| Entité publique | La facture permet de demander le paiement de la prestation ou de la livraison prévue au marché. | Chorus Pro intervient dans la transmission des factures des titulaires de marchés publics. |
Le vendeur ou le prestataire établit normalement la facture. Il peut aussi confier cette tâche à un tiers dans le cadre d’un mandat ; l’autofacturation permet, dans certaines conditions, au client d’établir la facture pour son fournisseur. L’entreprise doit alors organiser le contrôle des documents émis en son nom.
Pour une activité récurrente, distinguez la date de réalisation de la prestation, la date de facture et la date limite de paiement. Une facture récapitulative peut répondre à certaines situations, mais elle ne doit pas servir à reporter librement toutes les émissions.
Quelles mentions prévoir sur une facture client ?
Préparez un modèle commun, puis adaptez-le au client et à l’opération. Les éléments suivants forment une base de contrôle :
- Identification des parties : nom ou dénomination, adresses et numéro SIREN de l’entreprise émettrice ; identité et adresse du client, ainsi que son adresse de facturation si elle est différente. Pour une société, indiquez aussi sa forme juridique et son capital social.
- Identification de la facture : date d’émission et numéro unique suivant une séquence chronologique, sans rupture injustifiée. Indiquez le numéro du bon de commande lorsqu’il existe.
- Opération : date de livraison ou de prestation lorsqu’elle diffère de la date d’émission, description précise, quantités et prix unitaires.
- Montants et TVA : total hors taxes, réductions applicables, taux et montant de TVA par taux lorsqu’elle est due, et total toutes taxes comprises. Indiquez les numéros de TVA applicables à l’opération. Une entreprise qui ne facture pas de TVA doit indiquer la mention correspondant à son régime.
- Paiement : date ou délai de règlement et conditions d’escompte en cas de paiement anticipé, ou absence d’escompte. Pour un client professionnel, indiquez aussi le taux des pénalités de retard et l’indemnité forfaitaire de recouvrement.
Des mentions complémentaires peuvent être nécessaires, notamment pour certaines opérations de TVA. Une mention manquante ou erronée peut exposer l’entreprise à des sanctions et compliquer la récupération de la TVA ou le paiement.
Exemple : une prestation avec acompte
Vous convenez d’une mission à 1 000 € HT, avec un acompte de 300 € HT. La facture d’acompte décrit la mission et la somme demandée, avec la TVA applicable. La facture de solde reprend le montant de la prestation et l’acompte déjà facturé : il reste 700 € HT à régler, avant prise en compte de la TVA.
Comment organiser la facturation client, de la commande au paiement ?
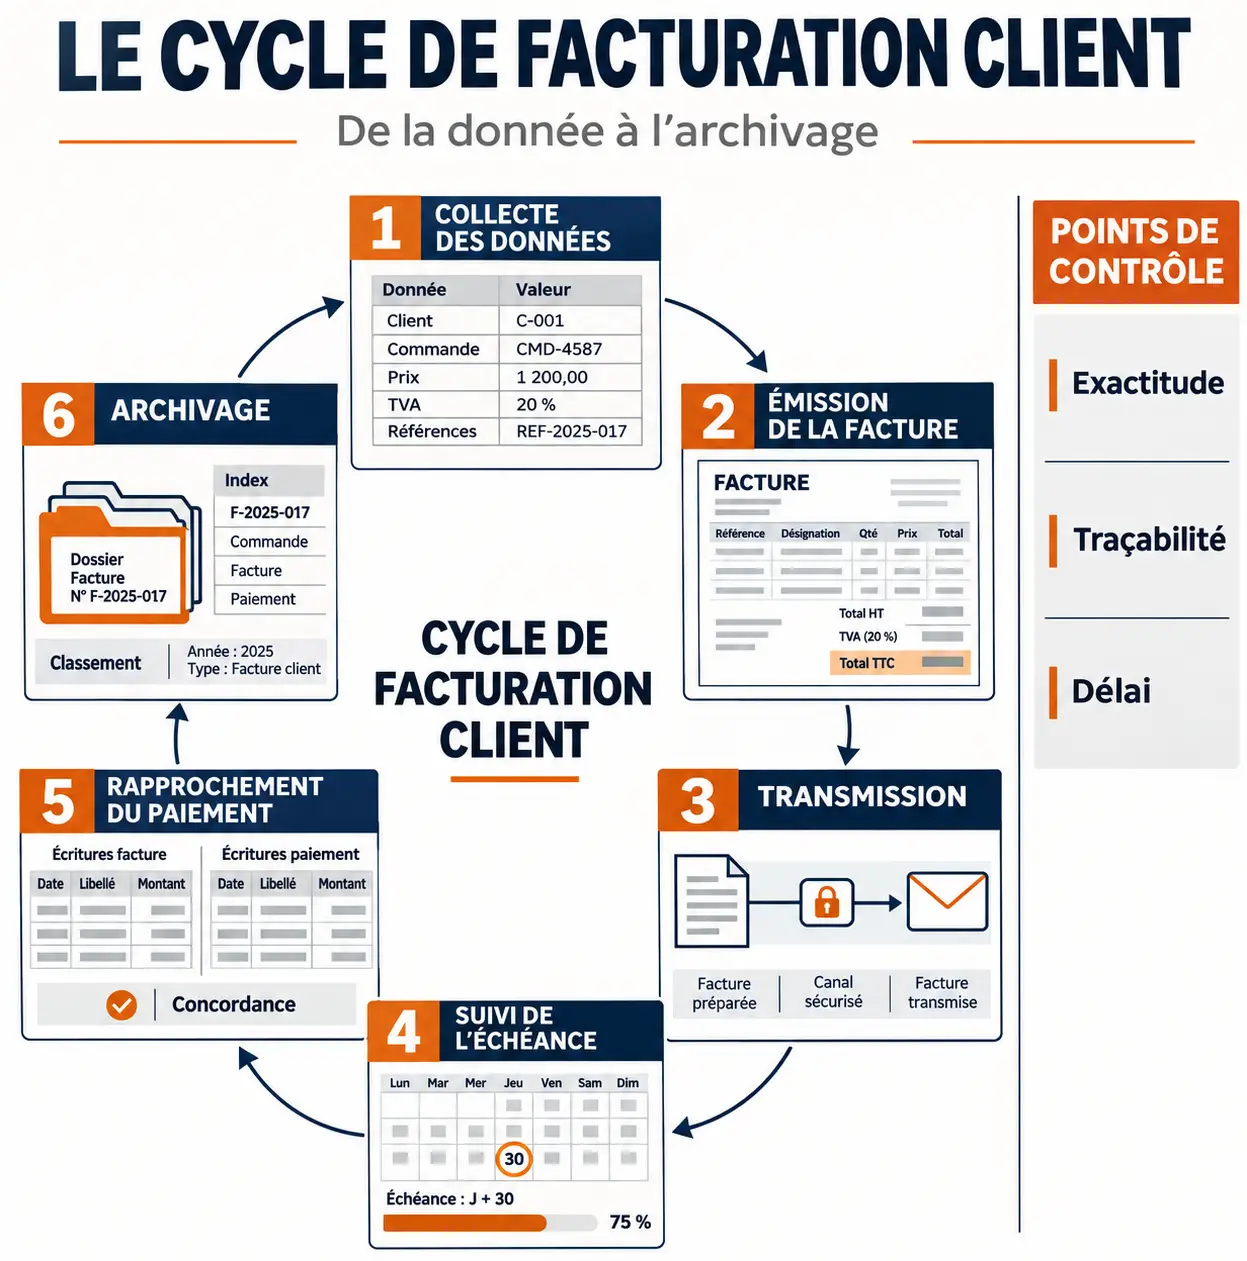
- Rassemblez les données avant de facturer. Relevez l’identité exacte du client, l’adresse de facturation, la commande, le prix convenu et les conditions de règlement. Pour une entreprise cliente, demandez aussi les références nécessaires au traitement de sa facture.
- Établissez le document. Reprenez les prestations réellement fournies, les quantités et les prix convenus. Attribuez un numéro et contrôlez les totaux ainsi que les mentions applicables.
- Transmettez la facture par le bon canal. Utilisez le circuit convenu ou imposé : adresse de facturation, plateforme électronique ou Chorus Pro pour les situations concernées.
- Inscrivez l’échéance dans votre suivi. Pour chaque facture, enregistrez le numéro, le client, le montant, la date d’échéance et l’état du paiement. Ajoutez la date du dernier contact et le motif d’un éventuel blocage.
- Rapprochez paiement et facture. À réception d’un virement, comparez son montant et sa référence avec la facture. Un paiement partiel laisse un solde à suivre ; une facture contestée demande un traitement distinct d’un simple retard.
- Archivez la pièce et ses corrections. Conservez les factures, les avoirs et les éléments permettant de comprendre leur lien. Les pièces comptables se conservent pendant 10 ans. L’archivage doit préserver la lisibilité et l’intégrité des documents, afin de pouvoir les produire en cas de contrôle.
Quel document utiliser : acompte, solde, situation ou avoir ?
| Document | Utilité | Point d’attention |
|---|---|---|
| Facture d’acompte | Demander une partie du prix avant la fin de l’opération. | Reporter l’acompte sur le décompte final. |
| Facture de solde | Demander le montant restant après les acomptes. | Faire apparaître les sommes déjà facturées pour éviter un double paiement. |
| Facture de situation | Facturer une partie d’un travail au fur et à mesure de son avancement, par exemple sur un chantier. | Conserver un suivi des travaux déjà facturés et du reste à facturer. |
| Avoir | Corriger ou annuler tout ou partie d’une facture, par exemple après une remise ou une erreur de montant. | Relier l’avoir à la facture concernée et, si nécessaire, émettre une facture corrigée. |
| Proforma | Présenter une estimation sous une forme proche de la facture. | Ce document ne remplace pas la facture définitive et ne doit pas être traité comme une demande de paiement ordinaire. |
Une facture déjà émise ne doit pas être simplement effacée ou remplacée sans trace. L’avoir permet de conserver l’historique de la correction et de réconcilier les montants en comptabilité.
Comment traiter une facture impayée ou contestée ?
Commencez par contrôler votre suivi : le règlement est peut-être arrivé sans référence exploitable, ou la facture a pu être envoyée au mauvais interlocuteur. Si l’échéance est passée et qu’aucun paiement n’apparaît, adressez un rappel indiquant le numéro de facture, le montant restant dû et la date d’échéance.
En cas de contestation, demandez au client de préciser le point bloquant : prix, prestation, coordonnées ou référence de commande. Comparez sa demande avec le devis accepté et les éléments de livraison. Corrigez l’erreur documentée par un avoir si nécessaire ; si la facture est correcte, répondez sur le fond et renouvelez la demande de paiement.
Si les rappels restent sans effet, formalisez votre demande par une mise en demeure avant d’envisager un recouvrement. Entre professionnels, les pénalités de retard sont exigibles sans rappel dès le lendemain de l’échéance. Une indemnité forfaitaire de 40 € pour frais de recouvrement s’ajoute en cas de retard. Ces sommes ne remplacent pas le suivi du dossier : notez les échanges, les engagements du client et les règlements partiels.
Facturation électronique : que change la réforme ?
Une facture envoyée en PDF par courriel est un document numérique, mais ce n’est pas automatiquement une facture électronique au sens de la réforme. Celle-ci repose sur un format permettant le traitement des données et sur un circuit de transmission adapté. Factur-X est un exemple de format cité pour cet usage.
Le calendrier distingue réception et émission :
- À partir du 1er septembre 2026 : les entreprises établies en France et assujetties à la TVA doivent pouvoir recevoir des factures électroniques. Les grandes entreprises et les entreprises de taille intermédiaire doivent aussi en émettre.
- À partir du 1er septembre 2027 : l’obligation d’émission s’étend aux PME et aux micro-entreprises.
La transmission passe par une plateforme agréée ou, le cas échéant, par une solution compatible raccordée à une telle plateforme.
Pour préparer la transition, commencez par cartographier vos clients professionnels, vos ventes aux particuliers et vos outils. Identifiez ensuite comment recevoir les factures fournisseurs, émettre les vôtres et transmettre les données requises. Une micro-entreprise doit pouvoir recevoir des factures électroniques dès la première échéance, même si son obligation d’émission intervient plus tard.
Comment choisir un outil de facturation ?
Choisissez d’abord en fonction de votre flux réel, plutôt que du nombre de fonctions affichées. Un indépendant qui émet quelques factures par mois n’a pas les mêmes besoins qu’une entreprise qui facture des situations de chantier ou échange de nombreuses pièces avec sa comptabilité.
- Conformité du circuit : l’outil permet-il de se raccorder à une plateforme agréée pour les opérations concernées ?
- Gestion des cas courants : peut-il produire des acomptes, des soldes et des avoirs liés aux factures d’origine ?
- Suivi : distingue-t-il les factures envoyées, payées, partiellement réglées et en retard ?
- Récupération des données : pouvez-vous exporter les factures et leur historique pour votre comptabilité et votre archivage ?
- Coût complet : tenez compte de l’abonnement, des éventuels frais par document et des accès supplémentaires.
L’automatisation peut préremplir les coordonnées, calculer les montants et signaler les échéances. Elle ne remplace pas le contrôle de la prestation facturée, du régime de TVA ou du traitement d’un litige.