Bilan comptable et compte de résultat : un bénéfice ne garantit pas une trésorerie solide
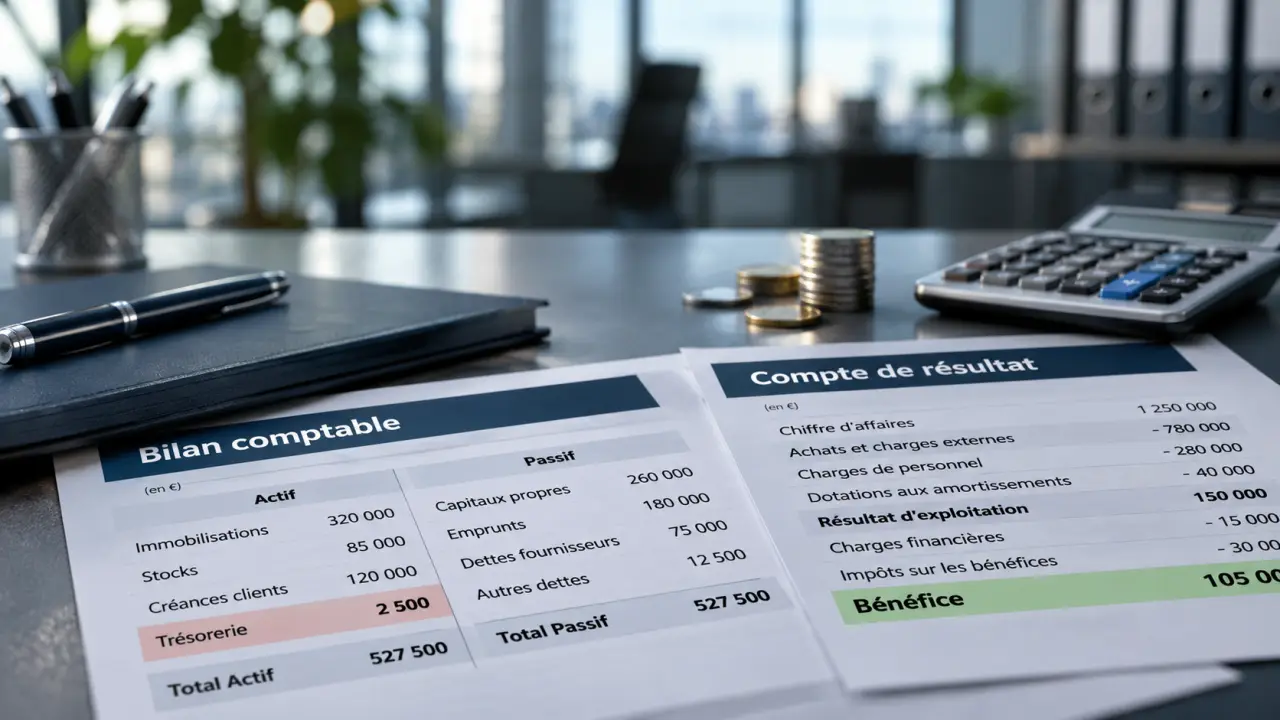
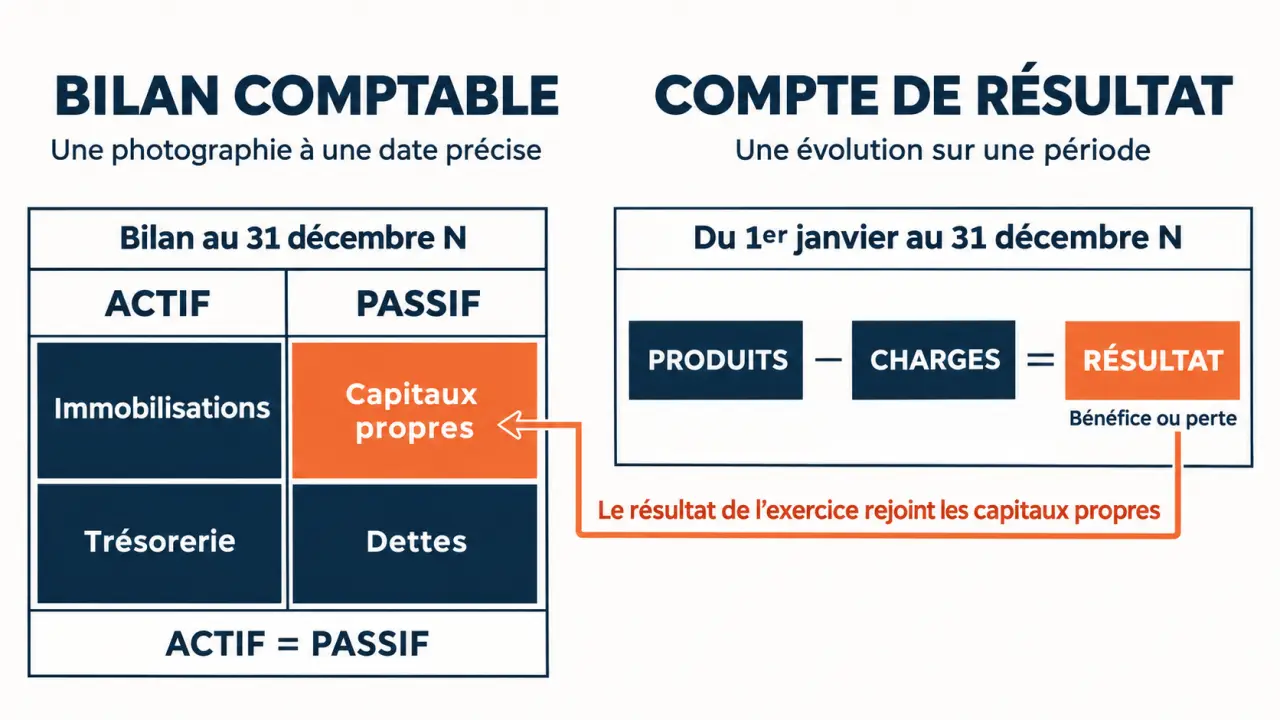
Le bilan comptable décrit ce que l’entreprise possède et comment elle se finance à une date précise. Le compte de résultat explique si son activité a dégagé un bénéfice ou une perte pendant l’exercice. Ces documents se complètent : une entreprise peut être bénéficiaire et manquer d’argent pour payer ses fournisseurs. Leur lecture croisée permet de distinguer performance, patrimoine et trésorerie.
Deux documents, deux questions à poser aux comptes
Le bilan répond à la question : « Quelle est la situation patrimoniale de l’entreprise à la clôture ? » Le compte de résultat répond à une autre : « Quels produits et quelles charges ont formé le résultat pendant l’exercice ? » Le premier présente une situation à une date ; le second retrace une activité sur une période.
Pour un exercice allant du 1er janvier au 31 décembre, le compte de résultat couvre cette période, tandis que le bilan est arrêté au 31 décembre. Les dates peuvent toutefois différer selon l’entreprise.
| Point de comparaison | Bilan comptable | Compte de résultat |
|---|---|---|
| Repère temporel | Une date précise | Une période comptable |
| Contenu | Actif, capitaux propres et dettes | Produits et charges |
| Question principale | Que possède l’entreprise et avec quels financements ? | L’exercice est-il bénéficiaire ou déficitaire ? |
| Utilité | Examiner le patrimoine et la structure financière | Comprendre la formation du résultat |
Avec l’annexe comptable, qui précise notamment les méthodes retenues et certaines informations nécessaires à leur compréhension, ces états composent les comptes annuels, sous réserve des dispenses applicables. Les obligations exactes dépendent notamment du statut et du régime de l’entreprise.
Lire le bilan en reliant les biens à leur financement
L’actif : les ressources économiques détenues
L’actif regroupe notamment les biens, les créances et les disponibilités de l’entreprise. L’actif immobilisé comprend les éléments destinés à servir durablement : machines, logiciels ou participations financières. L’actif circulant rassemble notamment les stocks, les créances clients et la trésorerie.
Une créance client correspond à une somme due par un client, mais pas encore encaissée. Elle figure donc à l’actif sans être disponible sur le compte bancaire. De même, un stock a une valeur comptable, mais il doit généralement être vendu puis encaissé pour devenir de la trésorerie.
Le passif : l’origine des financements
Le passif présente notamment les capitaux propres et les dettes. Les capitaux propres comprennent le capital, les réserves, les résultats antérieurs conservés et le résultat de l’exercice. Les dettes peuvent être bancaires, fournisseurs, fiscales ou sociales.
Le mot « passif » ne signifie donc pas uniquement « sommes à rembourser ». Il indique plus largement les ressources qui financent l’actif. L’égalité total de l’actif = total du passif traduit l’équilibre comptable, pas une garantie de bonne santé financière.
Pour apprécier cette dernière, il faut regarder les échéances : des dettes à payer rapidement ne se comparent pas de la même façon à des liquidités disponibles et à une machine difficile à revendre.
Lire le compte de résultat sans confondre charges et paiements
Le calcul central est simple : résultat comptable = produits − charges. Si les produits dépassent les charges, l’entreprise réalise un bénéfice. Dans le cas contraire, elle enregistre une perte. Le chiffre d’affaires n’est donc pas le bénéfice : il faut tenir compte des coûts et des autres éléments qui composent le résultat.
Les produits comprennent notamment les ventes de biens et les prestations de services. Les charges incluent les achats consommés, les loyers, les salaires, les cotisations sociales ou encore les intérêts d’emprunt. Le compte de résultat permet de distinguer le résultat d’exploitation, lié à l’activité, du résultat financier et, le cas échéant, du résultat exceptionnel.
Dans une comptabilité d’engagement, produit ne signifie pas encaissement et charge ne signifie pas décaissement. Une vente peut contribuer au résultat avant que le client ne paie. À l’inverse, un amortissement répartit le coût d’une immobilisation sur sa durée d’utilisation sans entraîner un paiement au moment de sa comptabilisation.
Pour classer une opération, utilisez un double tamis : demandez-vous d’abord si elle affecte le résultat de l’exercice, puis si elle entraîne un mouvement bancaire. Un emprunt reçu apporte de l’argent sans constituer un produit ; le remboursement de son capital réduit la dette sans être une charge. Ses intérêts constituent en revanche une charge financière. Ce tri évite de prendre toute entrée d’argent pour un gain et toute sortie pour une perte.
Enfin, le résultat comptable se distingue du résultat fiscal : ce dernier résulte des retraitements prévus par les règles fiscales. Le bénéfice affiché ne suffit donc pas, à lui seul, à déterminer l’impôt dû.
Suivre un même bénéfice du compte de résultat jusqu’au bilan
Prenons un exemple pédagogique simplifié. Une entreprise réalise 100 000 € de produits et constate 85 000 € de charges, tous éléments inclus. Son compte de résultat fait apparaître un bénéfice de 15 000 €.
| Compte de résultat simplifié | Montant |
|---|---|
| Total des produits | 100 000 € |
| Total des charges | 85 000 € |
| Bénéfice de l’exercice | 15 000 € |
Ce bénéfice se retrouve dans les capitaux propres au passif du bilan. Voici une situation de clôture cohérente avec ce résultat :
| Actif | Montant | Passif | Montant |
|---|---|---|---|
| Immobilisations nettes | 30 000 € | Capital et réserves | 35 000 € |
| Stocks | 10 000 € | Résultat de l’exercice | 15 000 € |
| Créances clients | 25 000 € | Dettes bancaires | 20 000 € |
| Disponibilités | 15 000 € | Dettes fournisseurs, fiscales et sociales | 10 000 € |
| Total actif | 80 000 € | Total passif | 80 000 € |
Le résultat n’est pas ajouté une seconde fois à la trésorerie : il est déjà la conséquence des opérations enregistrées. Une perte apparaîtrait également dans les capitaux propres, mais les diminuerait. Après la clôture, l’affectation du résultat détermine son traitement, notamment sa conservation ou une éventuelle distribution selon les règles applicables.
Croiser les comptes pour décider, plutôt que juger sur un seul chiffre
Dans l’exemple, les 15 000 € de bénéfice et les 15 000 € de disponibilités sont identiques par coïncidence. Les 25 000 € de créances clients rappellent qu’une partie des ventes peut rester à encaisser. Un retard de règlement peut ainsi fragiliser la trésorerie malgré un exercice bénéficiaire.
Pour lire les comptes avec méthode, distinguez trois questions :
- Rentabilité : l’activité dégage-t-elle un résultat suffisant au regard des moyens engagés ?
- Liquidité : l’entreprise peut-elle régler ses prochaines échéances ?
- Solvabilité : sa situation patrimoniale et financière lui permet-elle de faire face à ses engagements ?
Comparez ensuite plusieurs exercices. Des créances clients qui augmentent plus vite que les ventes invitent à vérifier les délais de règlement. Des stocks en hausse méritent un examen de leur rotation. Un bénéfice qui progresse doit être rapproché de son origine : amélioration de l’activité ou événement ponctuel.
Le dirigeant utilise cette lecture pour piloter, tandis qu’une banque examine notamment les engagements et la capacité de remboursement. Un expert-comptable peut expliquer les variations, préciser les échéances et compléter l’analyse par un prévisionnel de trésorerie. L’objectif est de comprendre simultanément ce que l’entreprise gagne, ce qu’elle possède et ce qu’elle peut payer.