Levée de fonds en France en 2025 : moins d’opérations, des capitaux plus concentrés
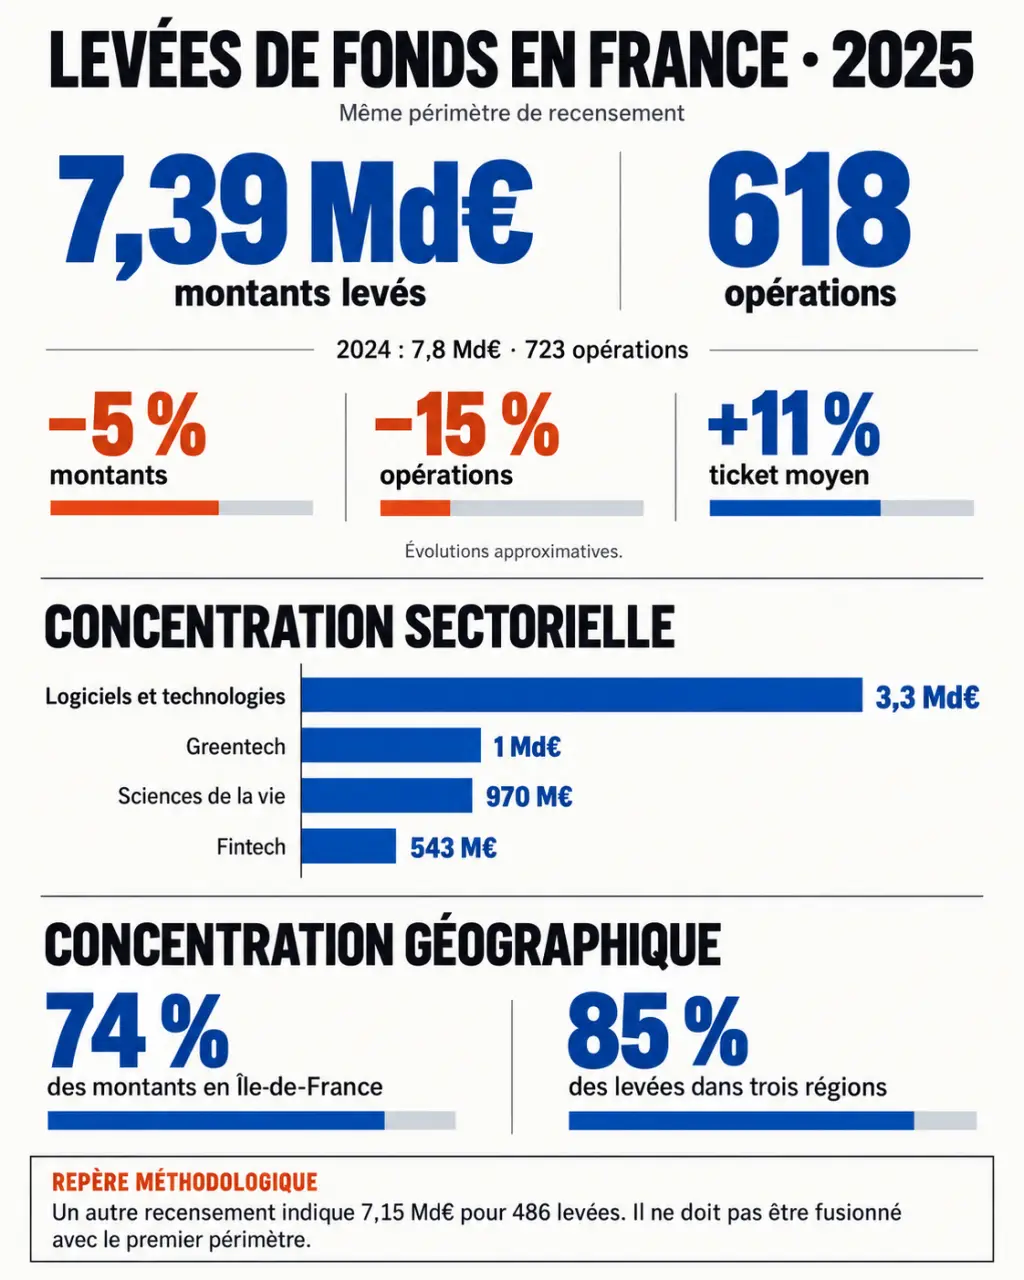
Les startups françaises ont levé 7,39 milliards d’euros lors de 618 opérations en 2025, contre 7,8 milliards et 723 opérations en 2024, selon un périmètre de recensement annuel. Le recul des montants, d’environ 5 %, masque une contraction plus marquée du nombre de tours de table. Derrière ce bilan, quelques grandes opérations et une forte concentration sectorielle et géographique rendent le marché moins homogène qu’il n’y paraît.
Deux bilans annuels à distinguer avant de comparer
Les statistiques de financement ne recouvrent pas toujours les mêmes opérations. Un autre recensement fait état de 7,15 milliards d’euros pour 486 levées, avec une évolution positive de 3,6 %. Ces résultats ne doivent pas être fusionnés : ils correspondent à des périmètres distincts. Leurs règles détaillées doivent être vérifiées auprès de chaque publication avant toute comparaison.
Pour mesurer l’évolution annuelle, le tableau suivant conserve une même série comparative. Les pourcentages d’évolution sont ceux du bilan, exprimés sous forme arrondie.
| Indicateur | 2024 | 2025 | Évolution |
|---|---|---|---|
| Montants levés | 7,8 milliards d’euros | 7,39 milliards d’euros | Baisse d’environ 5 % |
| Nombre d’opérations | 723 | 618 | Baisse d’environ 15 % |
| Ticket moyen | Base de comparaison | En augmentation | Hausse d’environ 11 % |
Le message essentiel est donc double : les capitaux reculent modérément, mais ils se répartissent entre moins d’opérations. La hausse du ticket moyen ne signifie pas que chaque startup lève davantage. Elle peut surtout traduire le poids accru des financements importants dans le total.
Avant d’utiliser un baromètre, vérifiez s’il inclut uniquement les apports en capital ou également la dette, les financements non dilutifs et les opérations mixtes. La définition d’une startup française, la date retenue et le traitement des montants non communiqués comptent aussi.
Les méga-levées changent la lecture des secteurs
Les logiciels et technologies représentent 3,3 milliards d’euros, devant la greentech à 1 milliard, les sciences de la vie à 970 millions et la fintech à 543 millions. Ces catégories doivent être lues selon la nomenclature du recensement : une entreprise d’intelligence artificielle appliquée à la santé peut relever de plusieurs lectures sectorielles, sans que ses financements puissent être additionnés deux fois.
L’IA pèse lourd, mais ne décrit pas tout le marché
Avec 1,7 milliard d’euros levé, Mistral AI illustre l’effet d’une opération exceptionnelle sur le bilan national. Une telle transaction peut soutenir fortement le total annuel sans signaler une amélioration générale de l’accès au capital. Pour apprécier la dynamique des startups plus petites, il faut examiner aussi les montants hors méga-levées et la répartition des opérations par taille.
D’autres financements donnent une image plus diversifiée : Alice & Bob et Knave ont chacun levé 100 millions d’euros, Adcytherix 105 millions et Nabla 70 millions. Ces exemples éclairent différents segments du marché, mais ne constituent pas un classement exhaustif des plus grosses levées.
La santé résiste, la fintech et la greentech reculent
Les sciences de la vie présentent une dynamique plus résiliente, tandis que la fintech et la greentech enregistrent un repli. Cela ne signifie pas que ces deux secteurs sont fermés aux investisseurs. Une analyse utile distingue les modèles économiques, les besoins industriels et la maturité commerciale : un logiciel de gestion énergétique et une usine de production bas-carbone n’ont ni les mêmes dépenses ni le même calendrier de financement.
La concentration géographique renforce les écarts d’accès au capital
L’Île-de-France concentre 74 % des montants levés, contre 67 % en 2024. Par ailleurs, 85 % des levées sont localisées dans trois régions : Île-de-France, Auvergne-Rhône-Alpes et Occitanie. Attention à ne pas confondre ces indicateurs : une part des montants mesure la concentration financière, tandis qu’une part des opérations mesure leur localisation.
Une méga-levée francilienne peut faire progresser fortement le poids de la région sans modification comparable du nombre de startups financées. De même, l’adresse du siège social ne décrit pas nécessairement la localisation des laboratoires, des usines ou des équipes recrutées grâce au financement.
Pour une entreprise implantée en région, le bon benchmark ne se limite donc pas aux opérations voisines. Il croise le secteur, le stade de développement et la taille du tour recherché. Les fonds régionaux peuvent être pertinents, mais une recherche d’investisseurs gagne aussi à inclure les acteurs nationaux et spécialisés capables d’accompagner le projet.
Le suivi mensuel doit rester cohérent avec le bilan annuel
Les analyses mensuelles d’Eldorado indiquent 677 millions d’euros en janvier, 343,7 millions en février, 356 millions en juillet, 608 millions en septembre, 741 millions en octobre et 418 millions en novembre 2025. Ces publications constituent des repères de veille, pas une série exhaustive permettant de reconstituer à elle seule le total annuel.
Un mois peut varier fortement selon l’inclusion d’une grande opération, sa date d’annonce et la méthode de classement. Une comparaison avec le mois précédent n’est donc pertinente qu’à périmètre identique. Pour identifier une tendance, examinez simultanément le montant, le nombre de levées et la présence d’opérations exceptionnelles.
Une veille exploitable repose sur quelques règles simples :
- Conserver la date de publication et la période couverte par chaque bilan.
- Distinguer la date d’annonce de la date de réalisation du financement.
- Éviter de compter deux fois une extension de tour annoncée séparément.
- Noter la devise et la distinction entre capital et dette.
- Rapprocher les annonces des entreprises des recensements spécialisés.
Une mise à jour hebdomadaire convient au suivi des annonces. Une analyse mensuelle permet de comparer les mouvements, tandis qu’un bilan annuel consolidé sert davantage au benchmark stratégique.
Préparer sa levée avec des comparables réellement utiles
Une levée de fonds en capital consiste à faire entrer des investisseurs au capital de l’entreprise, généralement en contrepartie d’une dilution des actionnaires existants. Le montant national levé donne une indication de marché, mais ne suffit pas à fixer une valorisation ou un objectif de financement.
Comparer d’abord les stades de développement
Le pre-seed finance généralement les premières validations et le prototype. Le seed accompagne la construction du produit et les premiers signes de demande. La série A vise souvent l’accélération d’un modèle commercial dont les premiers résultats sont établis. Les séries B et C soutiennent davantage le passage à l’échelle, l’expansion ou des investissements structurants. Ces appellations restent des repères, pas des seuils universels de montant ou de chiffre d’affaires.
Le tour d’une autre startup n’est pas un moule dans lequel couler son propre financement. Deux entreprises du même secteur peuvent avoir des besoins opposés : l’une doit financer un outillage avant sa première vente, l’autre peut vendre avant d’augmenter ses dépenses. Construisez plutôt votre enveloppe à partir du prochain jalon qui réduit réellement le risque : validation technique, autorisation réglementaire, clients récurrents ou marge démontrée.
Transformer la veille en dossier d’investissement
Sélectionnez des opérations comparables par activité, maturité, géographie et modèle économique. Identifiez les investisseurs participants et leur rôle éventuel de chef de file. Préparez ensuite un plan de trésorerie, l’utilisation des fonds et les résultats attendus avant le prochain financement.
Dans un marché plus sélectif, la cohérence entre montant demandé, preuves obtenues et jalons futurs constitue un argument plus solide qu’une référence aux seules méga-levées. Le bilan français sert alors à orienter la prospection, sans devenir une promesse de financement.