Apport au capital : ce que chaque type d'apport vous donne (et ce qu'il vous coûte)
Un apport au capital, c'est ce que chaque associé met dans la société pour qu'elle existe ou grandisse : de l'argent, un bien, ou son travail. En échange, il reçoit des parts sociales ou des actions, donc des droits sur les bénéfices et, souvent, un pouvoir de vote. Reste à choisir la bonne forme d'apport, car elle change la procédure, les risques et les droits obtenus.
Ce que recouvre vraiment un apport en société
Une contribution contre des titres
Le Code civil (article 1832) fait de l'apport le socle du contrat de société : chaque associé contribue, et tous partagent les bénéfices comme les pertes. Le capital social rassemble ces contributions, à l'exception de l'apport en industrie. Il détermine la répartition des droits pécuniaires et, dans la plupart des sociétés, celle des droits de vote. Il sert aussi de repère aux créanciers, qui y voient une première garantie de sérieux financier.
Calculateur de dilution et de répartition des parts
Simulez la répartition des parts et des droits après un apport, avec ou sans apport en industrie. Les calculs sont de simples proportions arithmétiques.
Rappel : les statuts peuvent prévoir d'autres règles de partage des bénéfices et des droits (par exemple une répartition différente de celle des parts). Ce calculateur applique uniquement la proportionnalité au nombre de parts et ne remplace pas un conseil juridique.
À la création ou en cours de vie sociale
On apporte d'abord lors de la constitution de la société, SARL, EURL, SAS, SASU, SA ou SNC. On peut aussi apporter plus tard, lors d'une augmentation de capital : soit en augmentant la valeur nominale des titres existants, soit en émettant de nouveaux titres, ce qui permet l'entrée de nouveaux associés.
Numéraire, nature, industrie : comparer avant de choisir
Trois formes sont possibles. Le tableau ci-dessous résume les différences qui comptent en pratique.
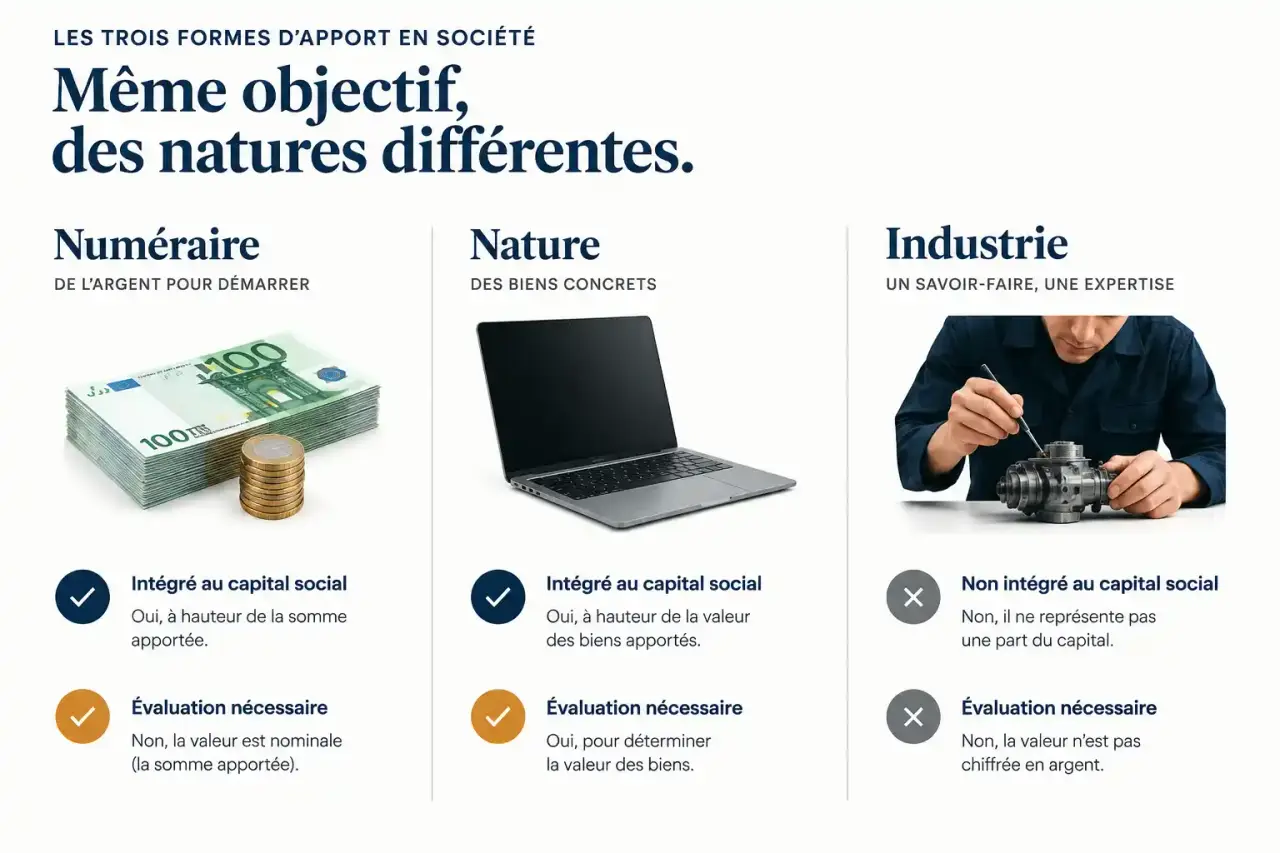
| Critère | Numéraire | Nature | Industrie |
|---|---|---|---|
| Contenu | Somme d'argent | Bien matériel ou immatériel évaluable et cessible | Travail, savoir-faire, services |
| Intégré au capital | Oui | Oui | Non |
| Évaluation | Inutile | Indispensable | Sans objet pour le capital |
| Point de vigilance | Libération des fonds | Surévaluation et responsabilité des associés | Précisions statutaires sur les droits attachés |
Concrètement, l'argent est la solution la plus simple. Le bien (véhicule, ordinateur, fonds de commerce, créance, marque, brevet) évite de décaisser mais impose une valorisation rigoureuse. Le travail permet de s'associer sans mise de fonds, au prix d'un cadre statutaire plus précis.
Apport en numéraire : de la banque à l'immatriculation
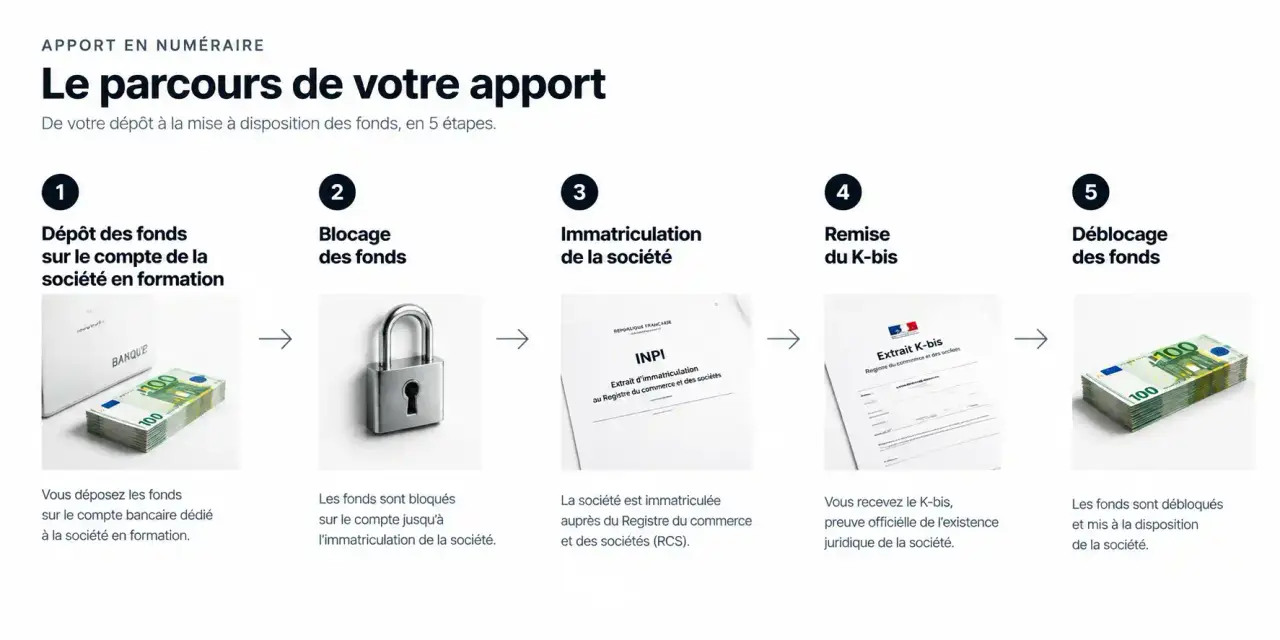
Déposer, bloquer, débloquer
Les fonds sont déposés sur un compte ouvert au nom de la société en formation. Ils restent bloqués jusqu'à l'immatriculation, puis sont généralement débloqués sur présentation de l'extrait K-bis. Le dépôt s'accompagne d'une attestation qui prouve la réalité de l'apport.
Libérer tout de suite ou par étapes
Il n'est pas toujours nécessaire de verser la totalité à la souscription. Pour les SARL et EURL, au moins 20 % des apports en numéraire doivent être libérés dès la souscription. Pour les SA, SAS et SASU, ce minimum est de 50 %. Le solde doit être libéré au plus tard dans les 5 ans suivant l'immatriculation. La fraction non versée peut apparaître au bilan sous le compte « capital souscrit, non appelé ».
Une libération partielle soulage la trésorerie de départ, mais l'associé reste engagé sur le solde : il devra le verser quand la société le lui demandera.
Apport en nature : évaluer, formaliser, sécuriser
Quels biens, et à quelle valeur
Tout bien évaluable en argent et cessible peut être apporté. Sa valeur est mentionnée dans les statuts, et c'est elle qui détermine le nombre de titres attribués. On raisonne en valeur vénale, c'est-à-dire le prix auquel le bien se vendrait réellement. Factures, justificatifs d'achat et contrat d'apport documentent cette valeur.
Commissaire aux apports : obligation et dispense
Le commissaire aux apports rédige un rapport d'évaluation, annexé aux statuts. Une dispense est possible lorsqu'aucun apport en nature ne dépasse 30 000 euros et que la valeur totale de ces apports n'excède pas la moitié du capital social. Sans commissaire, les associés sont solidairement responsables pendant 5 ans de la valeur attribuée au bien. Une surévaluation peut donc leur coûter cher.
Pleine propriété, jouissance ou licence
Un apport en pleine propriété transfère définitivement le bien à la société. Pour un bien immatériel, ce n'est pas toujours souhaitable : céder une marque ou un brevet revient à s'en dessaisir. L'apport en jouissance ou le contrat de licence permet à la société d'exploiter le bien tout en laissant la propriété à l'associé. L'usufruit et la nue-propriété peuvent aussi être apportés séparément.
Pensez à la colonne vertébrale d'une société comme à une colonne d'immeuble : tout repose dessus, mais on ne la voit qu'au moment de rénover. Les apports sont cette structure porteuse. Un bien surévalué ou un droit mal transféré passe inaperçu au départ, puis se révèle lors d'une augmentation de capital, d'une cession ou d'un litige entre associés. Mieux vaut donc le documenter dès le départ qu'y revenir sous tension.
Apport en industrie, augmentation de capital et formalités
Apporter son travail sans toucher au capital
L'apport en industrie met à disposition de la société des connaissances techniques, du travail ou des services. Il ne concourt pas à la formation du capital social, mais peut donner droit à des parts, au partage des bénéfices et au vote selon les règles applicables et les statuts. Prenons l'exemple d'une SNC au capital de 10 000 euros, divisé en 100 parts de 100 euros, détenues à 52 et 48 parts. Si 20 parts sont attribuées pour un apport en industrie, le total passe à 120 parts. Sur un bénéfice de 51 000 euros, l'associé A reçoit 22 100 euros et l'associé B 28 900 euros.
Entrer au capital plus tard : la dilution
Lors d'une augmentation de capital, de nouveaux apports entraînent la création de titres. Si un nouvel associé entre, la part de chacun des anciens diminue mécaniquement : c'est la dilution. Un associé qui n'apporte pas à cette occasion conserve ses titres, mais pèse moins dans les votes et les bénéfices.
Checklist des formalités
- Choisir la forme d'apport de chaque associé.
- Évaluer les biens apportés et réunir les justificatifs.
- Faire intervenir le commissaire aux apports, sauf dispense.
- Rédiger les statuts avec la liste des apports, leur valeur et les titres attribués.
- Déposer les fonds sur le compte de la société en formation.
- Immatriculer la société, puis débloquer les fonds avec le K-bis.
- Libérer le solde dans le délai prévu.
Pour un montage un peu complexe, par exemple un brevet ou un associé qui apporte à la fois argent et savoir-faire, un avis juridique reste utile avant de signer.