Business plan Excel : prévoir sur 3 ans sans masquer les besoins de trésorerie
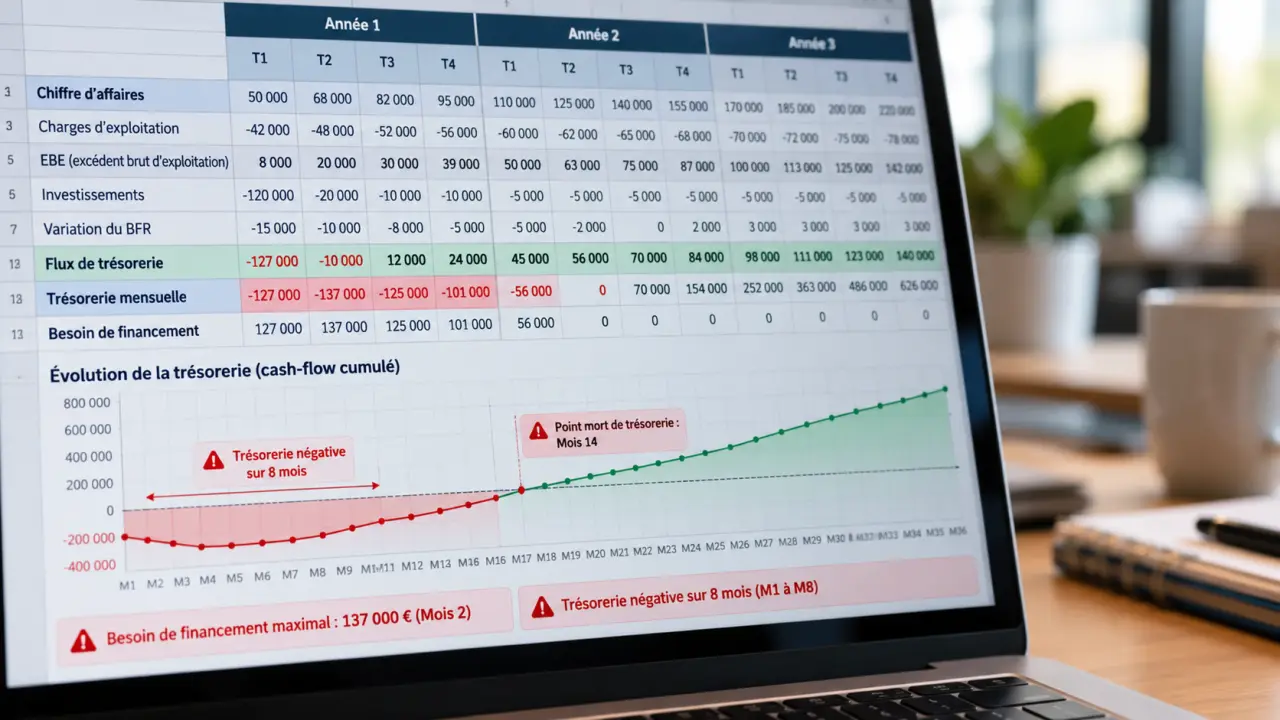
Pour préparer votre prévisionnel financier, choisissez un modèle de business plan Excel avec des hypothèses modifiables, un plan de financement sur 3 ans et une trésorerie mensuelle. Le bon fichier ne se contente pas de calculer un bénéfice : il montre aussi combien d’argent mobiliser et à quel moment. Voici les critères pour sélectionner un modèle, le remplir et vérifier ses résultats avant de présenter votre projet.
Choisir un modèle téléchargeable adapté à votre activité
Un business plan Excel constitue la partie chiffrée de votre projet d’entreprise. Il complète le dossier rédigé qui présente votre offre, votre marché, votre stratégie commerciale et votre équipe. Son intérêt est de relier les hypothèses aux résultats : modifier un prix ou une date d’embauche doit mettre à jour les tableaux concernés.
Calculer le remboursement d’un emprunt
Estimez la mensualité et le coût global d’un emprunt à annuités constantes.
Résultats de l’estimation
Rappel : ce calcul indicatif ne tient pas compte des assurances, des frais ni des conditions particulières du prêt.
Pour trouver un fichier, vous pouvez consulter les pages de téléchargement de FISY, de Créer Entreprise ou du Coin des Entrepreneurs. Vérifiez sur chaque site les modalités d’accès, la gratuité éventuelle, la documentation et les fonctionnalités annoncées. Ne retenez pas un classeur uniquement parce qu’il est gratuit : un modèle inadapté peut demander davantage de corrections qu’un outil plus complet.
| Profil du projet | Modèle à privilégier | Point à vérifier |
|---|---|---|
| Activité indépendante ou services simples | Classeur léger avec ventes, charges et trésorerie | Rémunération et cotisations du dirigeant |
| Commerce, restauration ou production | Prévisionnel détaillant achats, stocks et investissements | Délais de paiement et saisonnalité |
| Projet innovant | Modèle intégrant développement et financements progressifs | Décalage entre dépenses et premières recettes |
| Reprise d’entreprise | Classeur intégrant les éléments repris et leur financement | Dette, stocks et trésorerie de départ |
FISY propose notamment les versions Starter, Essentiel et Innovation, et annonce avoir été adopté par 400 000 entrepreneurs. Cette diffusion est un repère de notoriété, pas une garantie d’adéquation à votre situation. Comparez les fonctionnalités réelles avant de choisir. Pour une solution payante, identifiez ce que vous achetez : fichier enrichi, assistance technique ou véritable accompagnement financier.
Repérer les onglets indispensables avant de saisir vos chiffres
Un classeur utile sépare les données à renseigner des calculs automatiques. Une notice, des cellules de saisie identifiables et des formules protégées facilitent la prise en main. Vérifiez aussi la prise en charge de votre régime social et de votre fiscalité : les traitements ne sont pas identiques selon le statut du dirigeant et l’imposition à l’IS ou à l’IR.
Les hypothèses et le compte de résultat prévisionnel
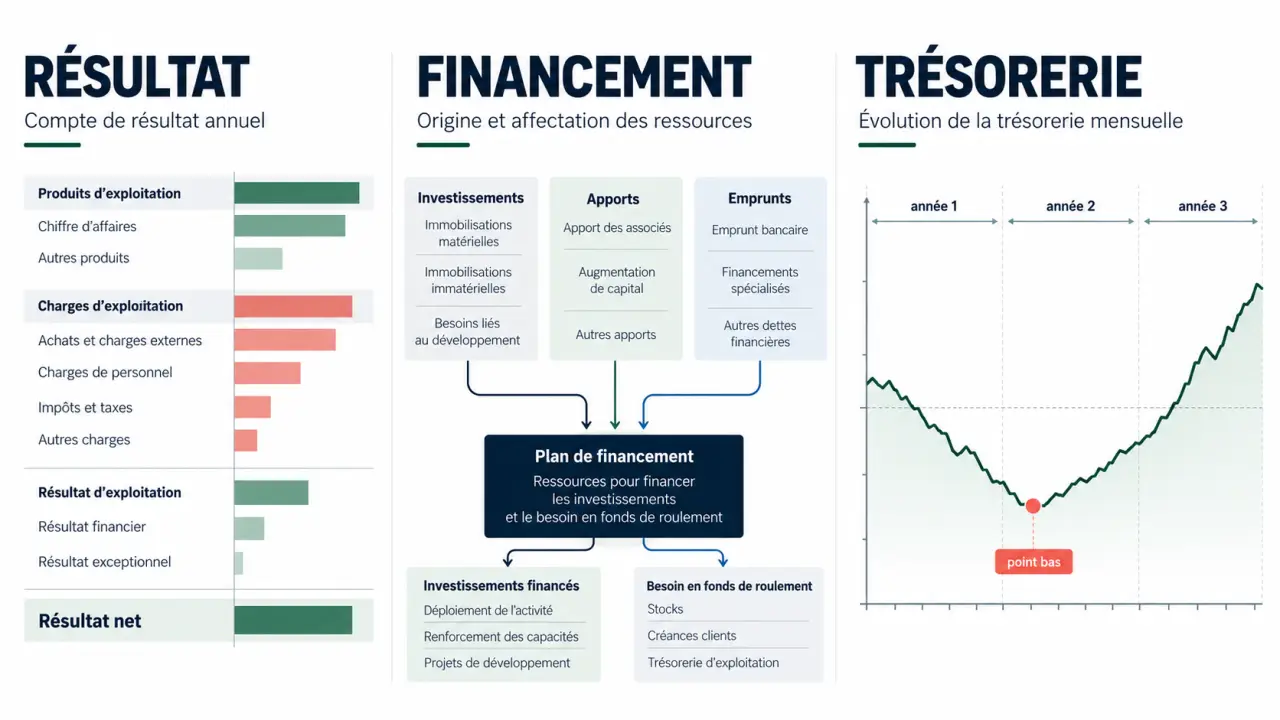
L’onglet des hypothèses doit centraliser les volumes vendus, les prix, les achats, les charges fixes, les recrutements et les investissements. Le compte de résultat prévisionnel traduit ces choix en produits et charges pour mesurer la rentabilité. Les soldes intermédiaires de gestion, lorsqu’ils sont présents, permettent d’examiner la formation du résultat, notamment la marge et l’excédent brut d’exploitation.
Le financement et la trésorerie
Le plan de financement sur 3 ans rapproche les besoins durables et les ressources mobilisées : investissements, besoin en fonds de roulement, apports et emprunts notamment. Le tableau de trésorerie suit les encaissements et décaissements mois par mois. Il révèle les périodes pendant lesquelles l’entreprise pourrait manquer de liquidités, même si son activité devient rentable sur l’année.
Un bilan prévisionnel et une synthèse financière complètent la lecture. La synthèse doit permettre de retrouver rapidement les hypothèses majeures, le résultat attendu, les financements nécessaires et le point bas de trésorerie. Une présentation soignée ne remplace toutefois jamais la possibilité de comprendre les calculs.
Remplir le fichier dans un ordre qui limite les erreurs
Avant toute saisie, conservez une copie vierge du modèle et réunissez vos justificatifs : devis fournisseurs, projet de bail, tarifs, conditions de paiement et éléments commerciaux. Pour une reprise, appuyez-vous également sur les comptes historiques, en distinguant ce qui restera stable de ce que vous comptez changer.
- Paramétrez le projet. Renseignez la date de démarrage, l’exercice, la fiscalité et le statut du dirigeant selon les possibilités du fichier.
- Construisez les ventes. Détaillez le chiffre d’affaires par offre, volume et prix, avec une progression réaliste du lancement.
- Ajoutez les dépenses. Séparez les charges variables, les charges fixes et les investissements.
- Renseignez les paiements. Intégrez les délais clients et fournisseurs, la TVA si elle s’applique et les échéances sociales.
- Complétez les financements. Positionnez les apports, emprunts et aides avec leurs dates d’encaissement plausibles.
Par exemple, pour une activité de conseil, calculez les ventes à partir du nombre de journées facturables et du tarif journalier, plutôt qu’en saisissant un chiffre d’affaires annuel souhaité. Réservez du temps à la prospection et à l’administration : chaque journée travaillée ne devient pas nécessairement une journée facturée.
Ne confondez pas non plus investissement et charge courante. L’achat d’un équipement peut entraîner un décaissement immédiat, tandis que son coût apparaît progressivement dans le résultat par les dotations aux amortissements. De même, le remboursement du capital d’un emprunt affecte la trésorerie, sans constituer une charge du compte de résultat.
Enfin, documentez les hypothèses sensibles dans un onglet de notes. Un montant associé à un devis ou à une méthode de calcul sera plus facile à défendre, puis à actualiser, qu’une estimation sans explication.
Tester la solidité du projet, pas seulement son bénéfice
Une fois le scénario central renseigné, dupliquez le fichier pour construire une version prudente. Faites varier séparément le volume des ventes, la marge, la date de lancement ou les délais de règlement. Vous pourrez ainsi identifier ce qui fragilise réellement le projet, au lieu de modifier plusieurs paramètres sans comprendre leur effet.
Le délai de paiement constitue souvent un levier sous-estimé. À ventes et marge identiques, négocier un acompte ou facturer par étapes peut réduire le creux de trésorerie sans vendre davantage. Dans Excel, comparez deux calendriers d’encaissement et observez le solde mensuel le plus bas : cette différence mesure une marge de manœuvre financière obtenue par les conditions commerciales, et non par une hausse d’activité.
Contrôlez ensuite les points suivants avant de transmettre le prévisionnel :
- Le solde de trésorerie reste-t-il suffisant pendant la montée en charge ?
- La rémunération prévue couvre-t-elle vos besoins personnels ?
- Les recrutements et investissements correspondent-ils au rythme des ventes ?
- Les financements sont-ils encaissés avant les dépenses qu’ils doivent couvrir ?
- Le scénario prudent fait-il apparaître un besoin de financement supplémentaire ?
Ces tests ne prédisent pas l’avenir. Ils rendent les risques visibles et permettent de préparer des réponses : différer un investissement, ajuster les charges fixes ou renforcer les ressources de départ.
Fiabiliser le classeur avant de le partager
Ne remplacez jamais une formule par un montant pour obtenir le résultat souhaité. Si une cellule affiche une erreur, recherchez d’abord une saisie manquante, un format incorrect ou une liaison rompue. Consultez la notice et travaillez sur une copie avant de modifier la structure du classeur.
Excel facilite les simulations, mais une ouverture dans Google Sheets ou un autre tableur peut modifier certaines fonctions, protections ou mises en forme. Après conversion, comparez les totaux de chiffre d’affaires, de résultat et de trésorerie avec le fichier original. N’activez pas de macros provenant d’un fichier dont vous ne connaissez pas l’origine.
Pour une présentation à une banque ou à des investisseurs, accompagnez les tableaux d’explications sur vos hypothèses et vos risques. Une relecture par un expert-comptable ou un conseiller à la création d’entreprise est particulièrement utile lorsque le projet comporte une reprise, plusieurs financements ou des dispositifs fiscaux spécifiques.
Gardez enfin une version datée de chaque prévisionnel et confrontez régulièrement les prévisions aux réalisations. Le modèle devient alors un outil de pilotage : les écarts servent à revoir les décisions, pas simplement à constater que les chiffres ont changé.