Facturation fournisseur : les contrôles qui évitent les doubles paiements et les retards
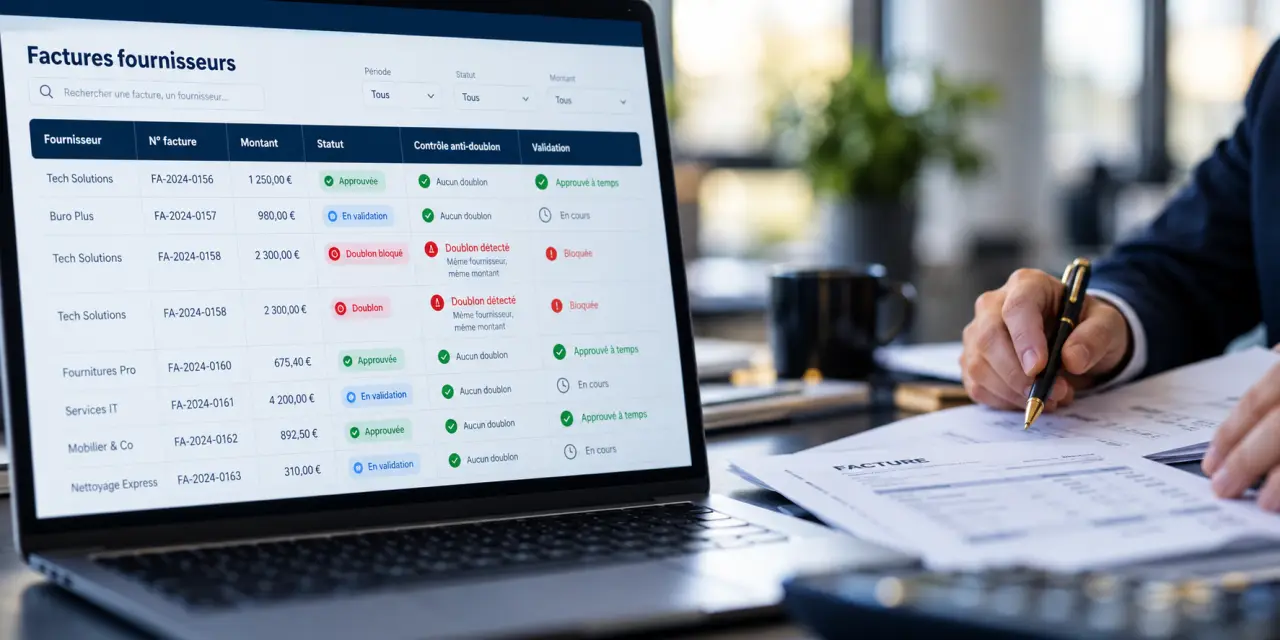
La facturation fournisseur désigne la gestion des factures d’achat reçues par une entreprise, de leur réception à leur paiement et à leur archivage. Son objectif : enregistrer correctement les dépenses et régler uniquement ce qui est réellement dû, dans les délais prévus. Un traitement fiable repose sur des contrôles documentés, une validation clairement attribuée et un suivi des échéances.
Une facture d’achat, une dette et plusieurs responsables
Une facture fournisseur est le document qu’un vendeur adresse à l’entreprise pour des biens livrés ou des prestations réalisées. Le même document constitue une facture client pour le vendeur et une facture fournisseur pour l’acheteur. Il justifie l’opération, permet son enregistrement comptable et, lorsque les conditions sont réunies, la déduction de la TVA.
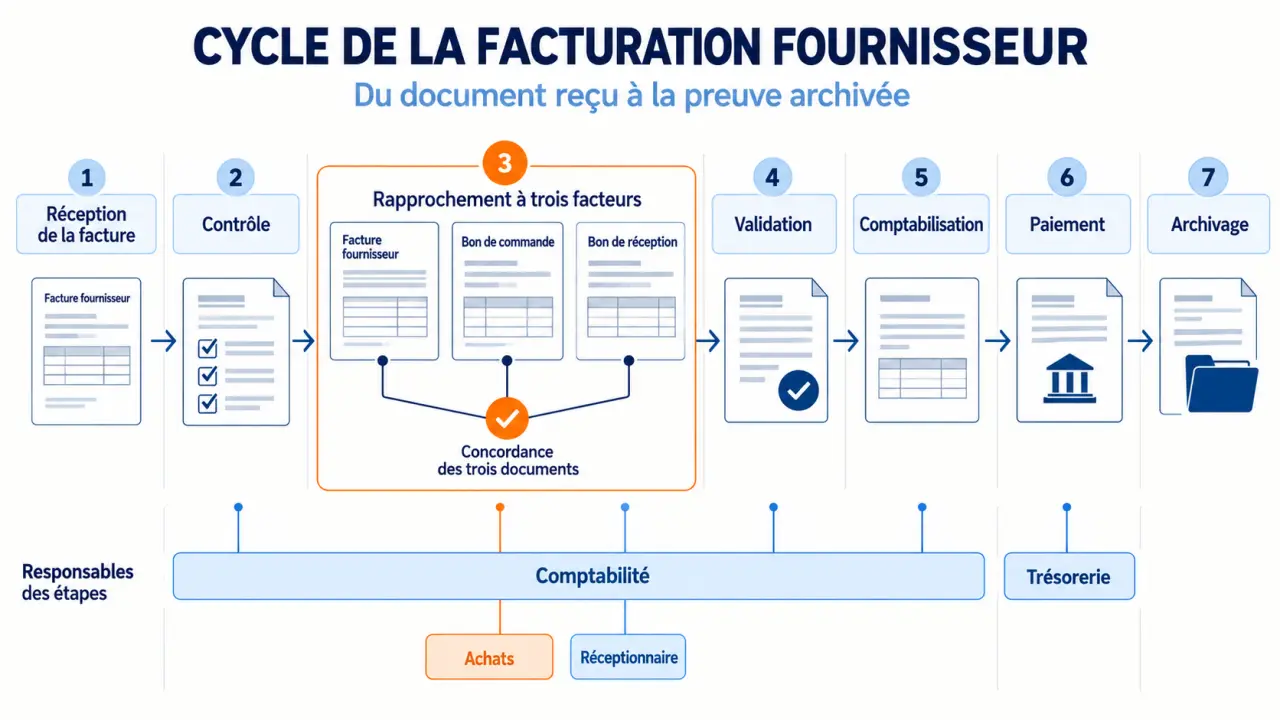
La comptabilité fournisseurs couvre plus largement la gestion des dettes envers les fournisseurs : tenue des comptes, suivi des avoirs, règlement des litiges et préparation des paiements. Elle s’articule avec les achats, les équipes qui réceptionnent les marchandises ou prestations, et les personnes habilitées à autoriser les dépenses.
Dans une petite structure, plusieurs fonctions peuvent être réunies. Il reste préférable de distinguer autant que possible la modification des coordonnées bancaires, l’approbation de la dépense et l’exécution du virement. Cette séparation limite les erreurs et les possibilités de fraude.
Organiser le circuit dès la réception de la facture
Une facture reçue dans une boîte personnelle peut rester invisible jusqu’à la relance du fournisseur. Prévoyez un point d’entrée identifié : adresse dédiée, espace centralisé ou plateforme de facturation électronique. Chaque document doit recevoir un statut, un responsable et une échéance, sans attendre son approbation finale.
| Étape | Responsable habituel | Élément à conserver |
|---|---|---|
| Réception et identification | Comptabilité fournisseurs | Facture originale et date de réception |
| Contrôle et rapprochement | Comptabilité, achats et réceptionnaire | Commande, réception ou contrat |
| Validation | Responsable de la dépense | Approbation et éventuelles réserves |
| Comptabilisation | Service comptable | Écriture et pièce justificative associée |
| Paiement et rapprochement bancaire | Trésorerie ou personne habilitée | Preuve du règlement |
| Archivage | Comptabilité | Dossier complet et historique des contrôles |
À la première facture, créez une fiche fournisseur avec son identité légale, ses coordonnées, ses conditions de règlement et ses références bancaires vérifiées. Les factures suivantes doivent être rattachées à cette même fiche pour éviter la multiplication des comptes et faciliter la détection des doublons.
Pensez cette fiche comme une clé de rapprochement, et non comme un simple carnet d’adresses. Un fournisseur peut utiliser une enseigne, une raison sociale et plusieurs adresses de facturation : attribuer un identifiant interne stable permet de réunir ces variantes. Vous évitez ainsi qu’une facture déjà enregistrée sous une autre dénomination soit traitée comme une nouvelle dette.
Contrôler la réalité de la dépense avant de payer
Vérifier la facture et les pièces d’achat
Le contrôle porte sur l’identité des parties, le numéro et la date de facture, la description des achats, les quantités, les prix, les remises, la TVA et les totaux. Vérifiez également les conditions de paiement et les mentions obligatoires applicables à l’opération. Une facture présentant une anomalie doit être signalée au fournisseur pour correction.
Le rapprochement à trois facteurs, ou 3-way matching, compare trois documents : la facture, le bon de commande et le bon de réception. Il permet de vérifier que le prix facturé correspond au prix convenu et que les quantités ont effectivement été reçues. Pour une prestation, la réception peut prendre la forme d’une confirmation du service réalisé.
Si une livraison est partielle, ne validez pas automatiquement la totalité facturée. Documentez l’écart et demandez une régularisation si nécessaire. Pour les loyers, abonnements ou autres dépenses sans bon de commande, rapprochez la facture du contrat, de la période couverte et de la confirmation du responsable concerné.
Traiter les anomalies sans perdre la trace
Avant paiement, recherchez les doublons en croisant notamment fournisseur, numéro de facture, montant et date. Un document renvoyé avec un nom de fichier différent ne constitue pas une nouvelle facture. Rattachez les avoirs à la dette concernée et identifiez séparément les acomptes pour ne pas les payer une seconde fois avec le solde.
Tout changement d’IBAN mérite une vérification par un canal indépendant, auprès d’un interlocuteur déjà connu. Un courriel apparemment habituel ne suffit pas. Enfin, définissez un circuit d’approbation selon le montant et la nature de la dépense, avec un remplaçant en cas d’absence et une relance avant l’échéance.
Comptabiliser, régler et conserver dans le cadre applicable
Enregistrer la dette et maîtriser l’échéance
Dans un cas simple d’achat courant en France, l’écriture débite un compte de charge pour le montant hors taxes et, si elle est déductible, un compte de TVA, puis crédite le compte fournisseur pour le total TTC. Un équipement immobilisé suit une autre imputation. La TVA ne se déduit pas automatiquement à réception : les conditions de déductibilité et d’exigibilité doivent être vérifiées.
En France, entre professionnels, le délai de paiement est généralement de 30 jours après réception des marchandises ou exécution de la prestation, sauf accord contraire. Un délai négocié peut notamment atteindre 60 jours à compter de l’émission de la facture, ou 45 jours fin de mois sous conditions. Des règles particulières existent selon les secteurs. Les retards peuvent entraîner des pénalités et une indemnité forfaitaire de recouvrement.
Planifiez les règlements à partir des échéances contractuelles, puis rapprochez le paiement de la facture pour solder la dette. Conservez les factures et pièces comptables pendant dix ans au titre des obligations comptables, avec leur lisibilité, leur intégrité et leur accessibilité.
Préparer la réception des factures électroniques
Le 1er septembre 2026, toutes les entreprises établies en France et assujetties à la TVA devront pouvoir recevoir des factures électroniques. L’émission obligatoire concernera les grandes entreprises et les ETI à cette date, puis les PME et les micro-entreprises au 1er septembre 2027, pour les opérations entrant dans le champ de la réforme.
Un PDF envoyé par courriel ne suffit pas à répondre à ce dispositif : les échanges passent par une plateforme agréée et comportent des données structurées. Quatre nouvelles mentions obligatoires sont également prévues à compter du 1er septembre 2026. Selon les opérations, des obligations de transmission de données, ou e-reporting, s’ajoutent. Pour les factures destinées aux entités publiques, Chorus Pro constitue déjà le circuit de référence, généralisé depuis 2020.
Automatiser les tâches répétitives, pas la responsabilité
Un traitement manuel peut convenir à un faible volume, avec un registre partagé et des contrôles rigoureux. Il devient fragile lorsque les factures, les établissements et les approbateurs se multiplient. Medius indique que les tâches manuelles représentent 84 % de la journée type d’un comptable : ce chiffre illustre l’enjeu, sans constituer une mesure applicable à chaque organisation.
Le logiciel comptable assure principalement l’enregistrement et le suivi des comptes. L’ERP relie les achats, les réceptions, les stocks et la comptabilité. Une solution d’AP Automation peut compléter ces outils par la capture des données, le rapprochement automatique, les circuits d’approbation et la détection des anomalies.
Pour choisir, testez vos cas difficiles : facture sans commande, livraison partielle, avoir, doublon et changement bancaire. Vérifiez l’intégration avec votre comptabilité, la plateforme agréée et l’archivage, ainsi que la traçabilité des interventions humaines. Une extraction automatique reste à contrôler lorsqu’une donnée est incertaine.
Suivez ensuite quelques indicateurs : délai de traitement, factures bloquées, paiements en retard et taux de rapprochement automatique. Le bon résultat n’est pas seulement une saisie plus rapide : c’est une dette justifiée, visible et réglée au bon moment.